Marché des IPO
Petites IPO : les marchés de croissance, un vaste univers que peu d'investisseurs regardent
Par Rémi de Truchis de Varennes8 min de lecture
Sommaire
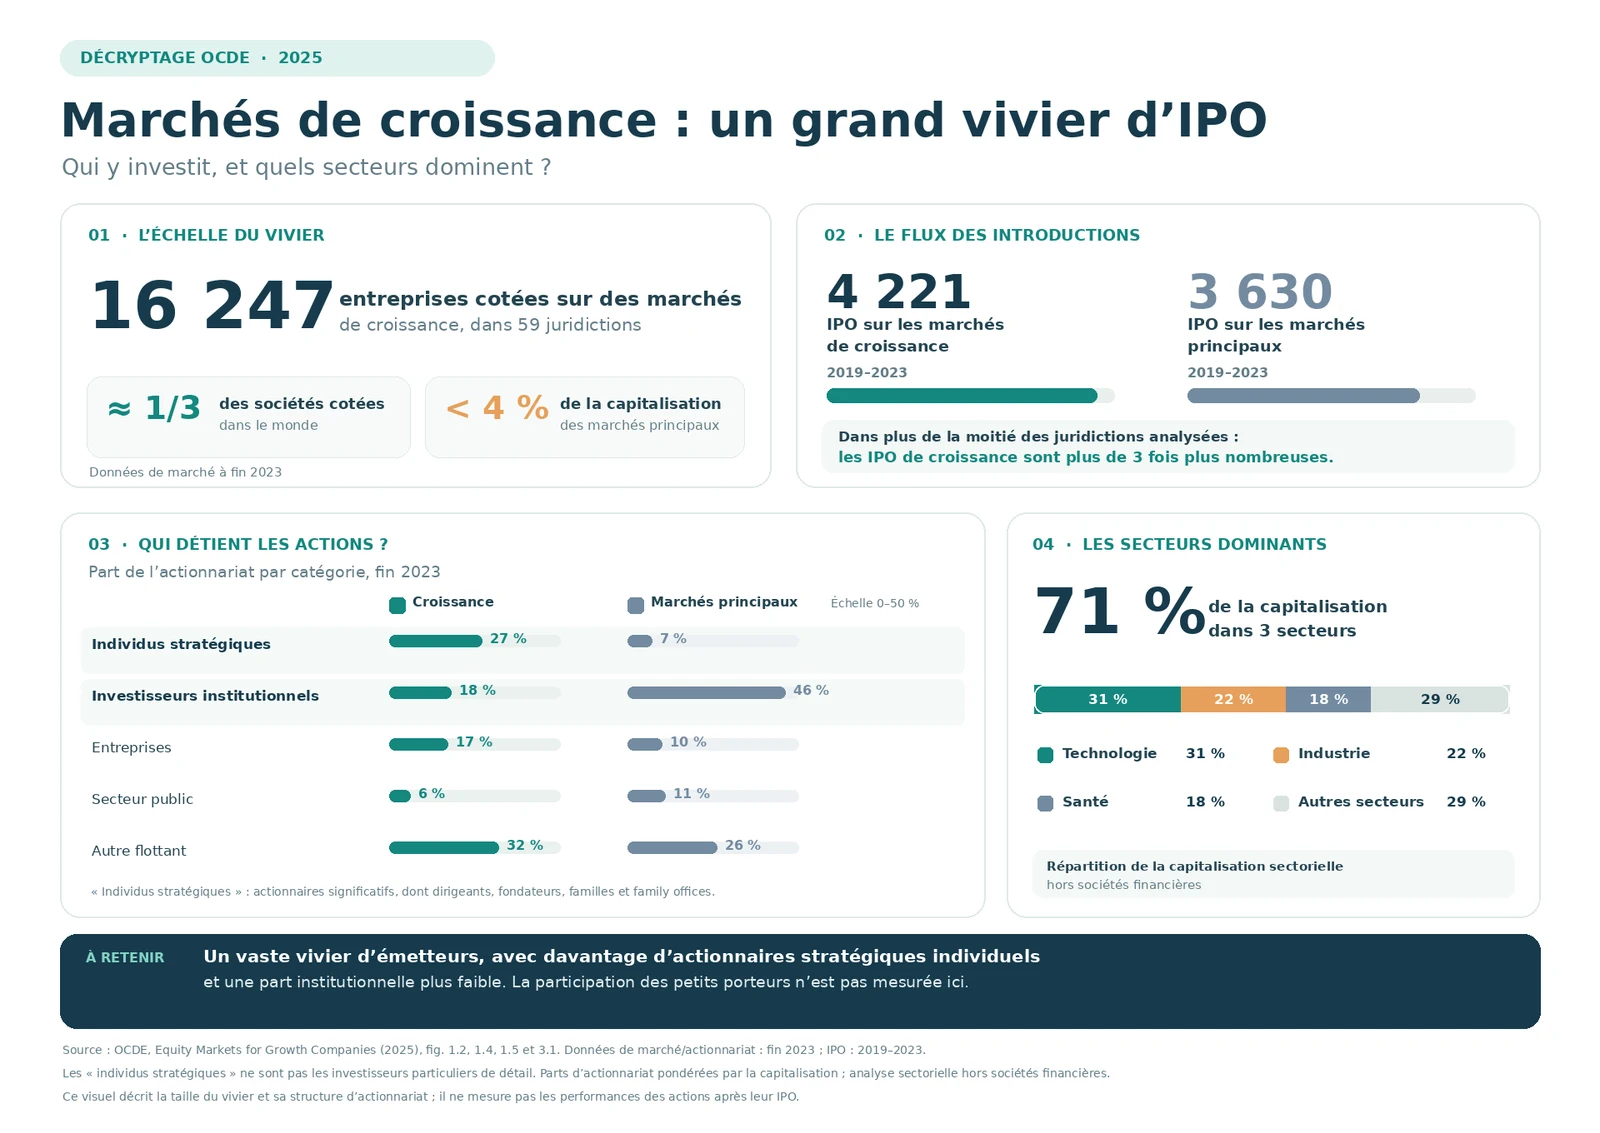
Les petites introductions en Bourse ne sont pas une niche. Selon un rapport de l'OCDE publié en 2025, 16 247 sociétés étaient cotées fin 2023 sur des marchés dédiés aux entreprises de croissance, dans 59 pays, soit près d'un tiers des sociétés cotées dans le monde. Entre 2019 et 2023, ces marchés ont accueilli 4 221 IPO, plus que les marchés principaux. Pourtant, ils pèsent moins de 4 % de la capitalisation des grands marchés et attirent peu d'investisseurs institutionnels et d'analystes. Cet article décrit cet univers, explique pourquoi il est si peu suivi et pourquoi, pour un investisseur, l'intérêt y vient autant de la sélection que du potentiel.
Qu'est-ce qu'un marché de croissance ?
Un marché de croissance est un compartiment boursier conçu pour les petites et moyennes entreprises et les sociétés en phase de développement. Ses règles d'admission sont plus souples que celles du marché principal : historique financier plus court, pas toujours de seuil de rentabilité, prospectus parfois simplifié, gouvernance proportionnée à la taille de l'entreprise.
En contrepartie, beaucoup de ces marchés imposent un conseiller qui accompagne la société lors de l'introduction et, souvent, pendant toute sa cotation. C'est le cas du listing sponsor d'Euronext Growth en France, ou du Nomad de l'AIM à Londres.
Les exemples européens les plus connus sont :
- Euronext Growth et Euronext Access, présents notamment à Paris, Bruxelles, Dublin, Lisbonne, Milan et Oslo ;
- l'AIM, le marché de croissance du London Stock Exchange, lancé en 1995 ;
- First North Growth Market, opéré par Nasdaq dans les pays nordiques et baltes.
Notre article sur Euronext Growth et Euronext Paris détaille les différences entre marché de croissance et marché réglementé en France.
Un univers immense, mais dispersé en petites sociétés
Le rapport de l'OCDE, fondé sur une base de données couvrant 59 pays et une enquête auprès des régulateurs de 30 d'entre eux, donne la mesure de cet univers :
| Indicateur | Marchés de croissance | Marchés principaux |
|---|---|---|
| Sociétés cotées fin 2023 | 16 247 | 35 626 |
| IPO de 2019 à 2023 | 4 221 | 3 630 |
| Capitaux levés par IPO, 2019-2023 | 313 Md$ | 965 Md$ |
| Capitalisation totale fin 2023 | environ 4 000 Md$ | plus de 25 fois plus |
Le contraste est saisissant : les marchés de croissance accueillent plus d'introductions que les marchés principaux, mais des introductions bien plus petites. Aux États-Unis, l'IPO médiane sur un marché de croissance a levé 18 millions de dollars, contre 258 millions sur le marché principal. En Suède, l'un des marchés les plus actifs d'Europe avec 151 IPO de croissance en cinq ans, l'introduction médiane n'a levé que 6,2 millions de dollars.
Dans plus de la moitié des pays étudiés, les IPO sur les marchés de croissance sont plus de trois fois plus nombreuses que sur le marché principal. Pour qui s'intéresse aux introductions en Bourse, l'essentiel du flux est donc là, et non dans les quelques méga-opérations qui font la une. C'est aussi ce que rappelle notre article sur la mauvaise réputation des IPO, surtout bâtie sur les méga-introductions.
Et en France ?
Fin 2023, l'OCDE recensait 393 sociétés cotées sur les marchés de croissance français (263 sur Euronext Growth Paris et 130 sur Euronext Access Paris), pour une capitalisation totale d'environ 32 milliards de dollars, soit 1 % du PIB. La capitalisation médiane y est faible : environ 23 millions de dollars sur Euronext Growth Paris et 8 millions sur Euronext Access Paris.
Entre 2019 et 2023, la France a connu 62 introductions sur ses marchés de croissance. Un flux régulier de petites sociétés, souvent technologiques, industrielles ou de santé, qui passe largement sous le radar du grand public.
Pourquoi ces sociétés sont-elles si peu suivies ?
Peu d'investisseurs institutionnels
C'est le constat le plus frappant du rapport. Les investisseurs institutionnels (fonds, assureurs, caisses de retraite) détiennent 46 % du capital des sociétés des marchés principaux, mais seulement 18 % de celui des sociétés des marchés de croissance.
L'OCDE l'explique par la taille : ces sociétés sont trop petites pour figurer dans les grands indices, alors que la gestion indicielle oriente une part croissante de l'épargne vers les seules valeurs qui les composent. Certaines règles prudentielles freinent aussi les assureurs et les fonds de pension. Résultat : une société de croissance peut publier de bons résultats sans qu'aucun grand flux d'achat ne suive.
Des fondateurs qui restent aux commandes
À l'inverse, les actionnaires stratégiques individuels (fondateurs, dirigeants, familles, family offices) détiennent 27 % du capital des sociétés des marchés de croissance, contre 7 % sur les marchés principaux. Les entreprises actionnaires en détiennent 17 %.
Pour l'investisseur, c'est à double tranchant. D'un côté, des dirigeants très investis ont intérêt au succès de la société dans la durée, un trait que l'on retrouve chez beaucoup des meilleures IPO, comme le montre notre article sur le profil des meilleures IPO à long terme. De l'autre, une forte concentration du capital limite le nombre d'actions disponibles et donc la liquidité. Notre article sur le flottant en Bourse explique pourquoi ce point compte.
Très peu d'analyses disponibles
Dans 54 % des pays interrogés par l'OCDE, les études d'analystes sur les sociétés de croissance sont jugées rares, et dans 8 % elles sont jugées coûteuses. En Europe, la règle MiFID II de 2018, qui a obligé les gérants à payer la recherche séparément, a encore réduit la couverture des petites valeurs ; l'EU Listing Act de 2024 tente de la relancer.
Moins d'analystes, c'est moins d'informations synthétisées pour l'investisseur, mais aussi moins de concurrence pour celui qui fait le travail lui-même.
Une liquidité faible
L'OCDE qualifie la faible liquidité de « caractéristique déterminante » des marchés de croissance : plus de la moitié des régulateurs interrogés la citent comme un frein majeur. Acheter ou vendre une petite valeur peut prendre du temps, et quelques ordres suffisent parfois à faire bouger le cours.
Trois secteurs dominent
Hors sociétés financières, trois secteurs concentrent 71 % de la capitalisation des marchés de croissance dans le monde :
- technologie : 31 % ;
- industrie : 22 % ;
- santé : 18 %.
Ce sont des secteurs où l'innovation et les actifs immatériels comptent beaucoup, et où les banques prêtent difficilement faute de garanties. La Bourse y joue précisément son rôle de financement de la croissance.
Ce que l'étude ne dit pas
Il faut être précis : le rapport de l'OCDE décrit la taille et la structure des marchés de croissance (nombre de sociétés, flux d'introductions, actionnariat, secteurs, règles). Il ne mesure pas les performances des actions après leur introduction. Il ne permet donc pas de conclure que les petites IPO rapportent plus que les grandes.
D'autres données, présentées dans nos articles sur les small caps en introduction en Bourse et sur les meilleures IPO de Londres, suggèrent un potentiel réel sur certaines périodes et certains marchés. Mais un univers peu suivi est aussi un univers où les erreurs de valorisation existent dans les deux sens, où les sociétés fragiles sont nombreuses et où la sortie peut être difficile.
Pourquoi la sélection fait toute la différence
Un marché peu couvert par les analystes et peu fréquenté par les grands investisseurs a deux conséquences pour un particulier :
- Les prix peuvent être moins « efficients » : une bonne société peut rester sous-évaluée faute d'attention, une mauvaise peut rester surévaluée faute de critique.
- Personne ne fait le tri à votre place : sans études d'analystes ni gérants de fonds pour filtrer les dossiers, c'est à l'investisseur d'examiner l'entreprise, son modèle, son actionnariat et son prix.
Concrètement, avant de souscrire à une petite IPO :
- lisez le prospectus ou le document d'information, au moins le résumé, les facteurs de risque et la structure de l'offre ; notre article sur la lecture d'un prospectus d'introduction en Bourse vous guide ;
- regardez qui vend et qui reste : part d'actions nouvelles, engagements de conservation des fondateurs ;
- calculez la valorisation au prix d'offre et comparez-la à des sociétés cotées comparables ;
- anticipez la liquidité : taille du flottant, présence d'un contrat de liquidité ;
- dimensionnez votre position en fonction du risque, sans concentrer votre épargne sur un seul dossier.
Notre checklist pour analyser une introduction en Bourse reprend ces points en détail. Et parce que ces opérations passent souvent inaperçues, IPO Arena recense les introductions européennes, petites comprises, avec leurs données clés et l'analyse de leur prospectus, pour les repérer avant leur première cotation. Toute IPO comporte un risque de perte en capital.
Questions fréquentes
Combien de sociétés sont cotées sur les marchés de croissance ?
Selon l'OCDE, 16 247 sociétés étaient cotées fin 2023 sur des marchés de croissance dans 59 pays, soit près d'un tiers des quelque 52 000 sociétés cotées dans le monde. En Europe, on en comptait 3 414, dont 393 en France sur Euronext Growth et Euronext Access.
Y a-t-il plus d'IPO sur les marchés de croissance que sur les marchés principaux ?
Oui. Entre 2019 et 2023, l'OCDE recense 4 221 introductions sur les marchés de croissance contre 3 630 sur les marchés principaux. Elles sont en revanche beaucoup plus petites : les capitaux levés (313 milliards de dollars) représentent environ un tiers de ceux des marchés principaux.
Pourquoi les petites valeurs sont-elles peu suivies par les analystes ?
Leur petite taille les exclut souvent des grands indices et limite l'intérêt des investisseurs institutionnels, qui financent une grande partie de la recherche. Dans 54 % des pays interrogés par l'OCDE, les études sur les sociétés de croissance sont jugées rares. En Europe, la règle MiFID II de 2018 a encore réduit cette couverture.
Les petites IPO sont-elles plus rentables ?
Le rapport de l'OCDE ne mesure pas les performances boursières après l'introduction et ne permet donc pas de répondre. D'autres études, sur certains marchés et certaines périodes, suggèrent un potentiel supérieur des petites capitalisations, mais avec plus de volatilité, une liquidité plus faible et de fortes disparités entre sociétés.
Peut-on investir dans les petites IPO en France ?
Oui, de nombreuses introductions sur Euronext Growth Paris sont ouvertes aux particuliers, généralement via une offre à prix ouvert relayée par les banques et courtiers. Il faut toutefois lire attentivement le document d'offre, car les règles de gouvernance et d'information y sont plus légères que sur le marché réglementé.