Marché des IPO
IPO de privatisation : font-elles vraiment mieux à long terme ? FDJ, EDF, France Télécom...
Par Rémi de Truchis de Varennes12 min de lecture
Sommaire
Les introductions en Bourse d'entreprises publiques ont la réputation d'être de bonnes affaires pour les particuliers. La réalité est plus nuancée : selon une étude portant sur 261 IPO de privatisation dans 46 pays, ces sociétés battent bien leur marché national la première année, mais au-delà, leur avance n'est plus statistiquement distinguable de celle d'entreprises comparables déjà cotées. Cet article décortique cette étude, puis la confronte aux grandes privatisations françaises : France Télécom, EDF, GDF, Aéroports de Paris, Snecma et, plus récemment, la FDJ.
Qu'est-ce qu'une IPO de privatisation ?
Une IPO de privatisation est l'introduction en Bourse d'une entreprise jusque-là détenue par l'État. Celui-ci vend tout ou partie de ses actions au public, souvent par une offre à prix ouvert réservée aux particuliers et un placement global destiné aux institutionnels.
Ces opérations n'ont pas grand-chose à voir avec l'introduction d'une jeune pousse technologique :
- la taille : ce sont souvent des géants nationaux, valorisés plusieurs milliards dès le premier jour ;
- l'historique : l'entreprise existe depuis des décennies, ses comptes et son marché sont connus ;
- le vendeur : c'est l'État, qui poursuit aussi des objectifs politiques (renflouer le budget, diffuser l'actionnariat populaire, réussir l'opération aux yeux des électeurs) ;
- le calendrier : il est fixé par le gouvernement, pas par des dirigeants qui choisiraient le moment où le marché est le plus enthousiaste.
En France, la vague a commencé en 1986-1987 avec Saint-Gobain, Paribas ou TF1, s'est poursuivie dans les années 1990 et 2000, et a connu un épisode plus récent avec la FDJ en 2019.
Que dit l'étude sur 261 IPO de privatisation ?
L'étude Do Privatization IPO Firms Outperform in the Long-Run? a été rédigée par Seung-Doo Choi (Dongeui University), Inmoo Lee (Korea University et National University of Singapore) et William Megginson (University of Oklahoma), l'un des grands spécialistes mondiaux des privatisations. Il s'agit d'un document de travail daté de janvier 2006, présenté par ses auteurs comme préliminaire.
L'échantillon est imposant :
- 261 IPO de privatisation réalisées entre 1981 et 1999 dans 46 pays, dont 27 au Royaume-Uni et 12 en France ;
- 333 milliards de dollars levés au total (en dollars de 2000), soit 1,3 milliard en moyenne par opération ;
- une capitalisation moyenne de 5,3 milliards de dollars, contre 689 millions pour les IPO classiques de la Bourse de New York étudiées sur la période 1995-1998 ;
- en moyenne, l'État vend 44 % du capital lors de l'introduction.
Les auteurs mesurent le rendement d'un investisseur qui achète au cours de clôture du premier jour et conserve ses titres un, trois ou cinq ans, dividendes compris. Puis ils le comparent à trois étalons différents : l'indice boursier du pays, des sociétés cotées de même taille, et des sociétés de même taille et de même niveau de valorisation (mesuré par le rapport entre valeur comptable et valeur de marché).
La première année : une vraie surperformance
Le résultat le plus solide concerne les douze premiers mois. Sur cette période, les IPO de privatisation rapportent en moyenne 30 %, contre 14 % pour leur marché national. L'écart reste significatif quel que soit l'étalon choisi : environ 10 points face aux sociétés de même taille, environ 14 points face aux sociétés de même taille et de même valorisation.
Et cela vient s'ajouter au gain du premier jour : la hausse moyenne entre le prix d'offre et la première clôture atteint 24,5 % dans l'échantillon. Un niveau élevé pour des entreprises aussi grandes et aussi connues, ce que montre aussi notre article sur la performance des IPO le premier jour.
Comment l'expliquer ? Les auteurs avancent deux pistes, issues des travaux de l'économiste Enrico Perotti :
- Un prix bradé volontairement. L'État a intérêt à ce que l'opération soit un succès populaire pour diffuser largement l'actionnariat et rendre la privatisation difficile à remettre en cause.
- Un risque politique qui se dissipe. Juste après l'IPO, les investisseurs craignent que l'État continue d'intervenir (tarifs encadrés, nominations, réglementation). À mesure que ces craintes s'estompent, le marché intègre peu à peu les gains d'efficacité attendus.
Au-delà d'un an : une avance qui n'est plus démontrable
C'est là que l'étude bouscule les idées reçues. Les travaux antérieurs concluaient à une surperformance massive à long terme : environ 35 % sur trois ans pour Boardman et Laurin, autour de 90 % sur cinq ans pour Dewenter et Malatesta ou pour Megginson et ses coauteurs en 2000. Mais ces études comparaient presque toujours les privatisées à l'indice du marché.
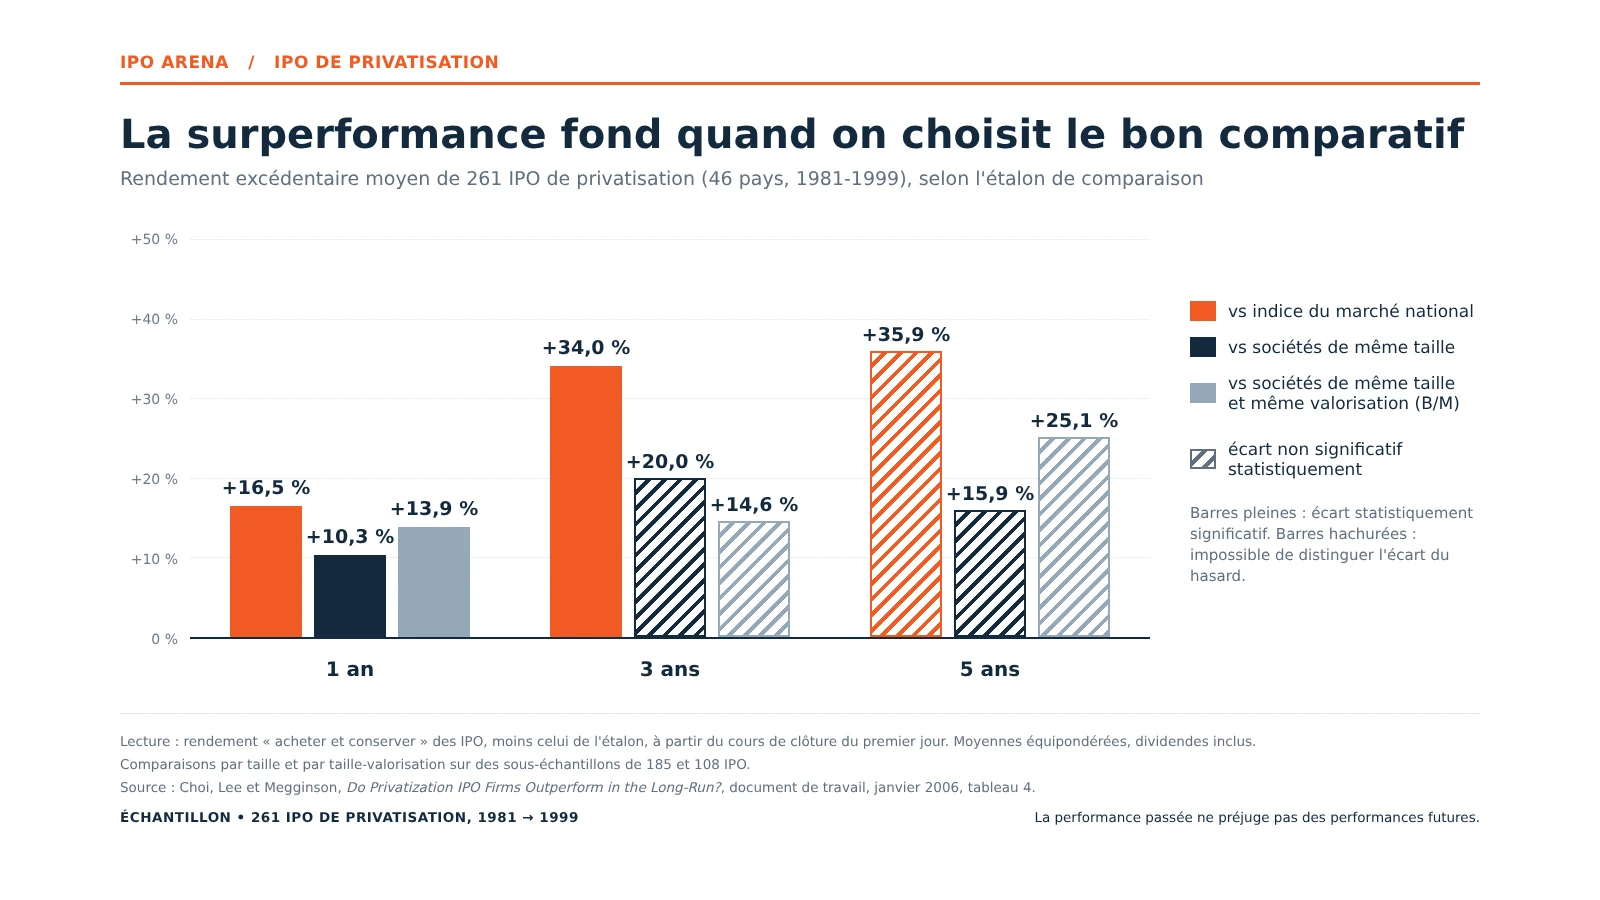
Avec des comparaisons plus exigeantes, l'avance fond :
| Horizon | vs marché national | vs sociétés de même taille | vs même taille et même valorisation |
|---|---|---|---|
| 1 an | + 16,5 % (significatif) | + 10,3 % (significatif) | + 13,9 % (significatif) |
| 3 ans | + 34,0 % (significatif) | + 20,0 % (non significatif) | + 14,6 % (non significatif) |
| 5 ans | + 35,9 % (non significatif) | + 15,9 % (non significatif) | + 25,1 % (non significatif) |
Rendement « acheter et conserver » des IPO moins celui de l'étalon, moyennes équipondérées. Source : Choi, Lee et Megginson (2006), tableau 4.
Les chiffres restent positifs, mais à trois et cinq ans, ils ne sont plus statistiquement significatifs : la dispersion entre les dossiers est telle qu'on ne peut pas exclure que l'écart soit dû au hasard. Et lorsqu'on pondère chaque IPO par sa taille, le rendement excédentaire à cinq ans face aux sociétés comparables tombe à 7 % environ.
En clair : une fois passée la première année, une privatisation ne fait pas mieux, en moyenne, qu'une autre grande société cotée de profil similaire. Le marché semble l'évaluer correctement.
Pourquoi les privatisations échappent au « mauvais » sort des IPO classiques
L'étude apporte aussi une bonne nouvelle : on n'observe aucune sous-performance à long terme, contrairement à ce que documentent de nombreuses études sur les IPO d'entreprises privées, en particulier aux États-Unis.
L'explication tient au calendrier. Une entreprise privée choisit souvent de s'introduire quand le marché est euphorique et paie cher les promesses de croissance. C'est l'une des raisons de la mauvaise réputation des méga-introductions. Une privatisation, elle, est programmée par le gouvernement. Les auteurs notent d'ailleurs que les privatisations se sont raréfiées pendant la bulle Internet : seulement sept en 1999, avec une hausse moyenne du premier jour de 11,2 %, contre 71,7 % pour les IPO privées américaines la même année.
Mais un calendrier politique n'est pas forcément un bon calendrier pour l'investisseur, comme le montre l'expérience française.
France Télécom : de la folie Internet au krach
Le 20 octobre 1997, France Télécom entre en Bourse. Le prix est fixé à 182 francs pour les particuliers, soit 27,75 euros, et 187 francs pour les institutionnels. 3,9 millions de particuliers souscrivent, un record à l'époque. Le premier cours s'établit à 215 francs.
La suite illustre à elle seule les limites des moyennes :
- le 2 mars 2000, en pleine bulle des télécoms, l'action atteint 219 euros, près de 8 fois le prix payé par les particuliers ;
- le 30 septembre 2002, après des acquisitions coûteuses et un endettement record, elle tombe à 6,94 euros, un quart de son prix d'introduction ;
- le 22 octobre 2026, l'action Orange, son héritière, cote autour de 14,20 euros, soit environ la moitié du prix de 1997, hors dividendes.
Les souscripteurs qui ont gardé leurs titres depuis l'origine ont perçu des dividendes pendant près de trente ans, mais leur action vaut aujourd'hui environ moitié moins que le prix payé en 1997.
EDF : la privatisation qui s'est terminée par une renationalisation
En novembre 2005, l'État ouvre le capital d'EDF au prix de 32 euros pour les particuliers et 33 euros pour les institutionnels. Plus de 4,9 millions de particuliers participent.
Les débuts sont flatteurs : le 2 juillet 2007, l'action clôture à 81,44 euros, en hausse de près de 155 % depuis l'introduction. Puis viennent les investissements massifs dans le nucléaire, les obligations de vendre une partie de l'électricité à prix régulé à ses concurrents et la dette.
En 2022, l'État annonce le rachat de la totalité du capital. L'offre publique est lancée à 12 euros par action, et les derniers actionnaires minoritaires sont contraints de vendre lors du retrait obligatoire du 8 juin 2023. Pour un particulier entré en 2005, la perte en capital atteint 62,5 %, hors dividendes. C'est exactement le risque politique décrit dans l'étude, mais dans le sens défavorable : l'État actionnaire reste aussi régulateur.
GDF, ADP, Snecma : des trajectoires plus contrastées
Gaz de France s'introduit en juillet 2005 à 23,20 euros pour les particuliers (23,40 euros pour les institutionnels). Dès le premier jour, l'action gagne environ 19 % en séance. La société fusionne ensuite avec Suez en 2008, pour devenir GDF Suez puis Engie, ce qui rend la comparaison avec le prix d'introduction difficile.
Aéroports de Paris est introduit en juin 2006 à 44 euros pour les particuliers (45 euros pour les institutionnels), avec plus de 2,6 millions d'ordres de particuliers. L'action a dépassé les 200 euros à son plus haut, avant d'être lourdement frappée par la crise sanitaire. Elle cote autour de 110 euros en octobre 2026, soit environ 2,5 fois son prix d'introduction, hors dividendes.
Snecma, le motoriste aéronautique, entre en Bourse en juin 2004 à 15,60 euros pour les particuliers, avec plus de 817 000 ordres. Moins d'un an plus tard, il fusionne avec Sagem pour former Safran, aujourd'hui l'une des plus grosses capitalisations du CAC 40, dont l'action cote autour de 305 euros en octobre 2026.
Ces exemples confirment le message de l'étude : il n'existe pas de « prime de privatisation » durable et automatique. Chaque dossier a suivi le destin de son secteur, de sa stratégie et de ses relations avec l'État.
FDJ : le cas d'école récent
La Française des Jeux est la dernière grande privatisation française. Le 21 novembre 2019, elle entre en Bourse au prix de 19,90 euros, ramené à 19,50 euros pour les particuliers grâce à une décote de 2 %. Plus de 500 000 particuliers souscrivent, et l'État relève leur part de l'offre de 33,3 % à 40 %. Lors de sa première séance, le titre prend jusqu'à 18 %.
La première année est conforme à l'étude : en février 2020, l'action dépasse déjà 25 euros, et en mai 2020, elle touche 31,75 euros. Le 25 mai 2021, elle cote 45,57 euros, plus du double du prix d'introduction. Ce jour-là, les particuliers qui ont conservé leurs titres pendant dix-huit mois reçoivent une action gratuite pour dix détenues, une prime de fidélité prévue dès l'introduction.
Puis la dynamique s'inverse : enquête de la Commission européenne sur les droits exclusifs de la FDJ en 2022, rachat du groupe de paris en ligne Kindred pour environ 2,5 milliards d'euros, hausse de la fiscalité des jeux. Le 22 octobre 2026, après une nouvelle révision à la baisse de ses perspectives, l'action FDJ United recule à environ 20 euros, à peu près son prix d'introduction.
Pourtant, l'actionnaire fidèle n'a pas perdu d'argent, bien au contraire. Un calcul indicatif, avant impôts, sur 10 actions souscrites à 19,50 euros, soit 195 euros :
| Composante | Montant indicatif |
|---|---|
| Mise de départ (10 actions à 19,50 €) | 195 € |
| Valeur des 11 actions (10 + 1 gratuite) à environ 20 € | environ 220 € |
| Dividendes encaissés de 2020 à 2026 | environ 107 € |
| Total | environ 325 € |
Dividendes par action versés de 2020 à 2026 : 0,45 €, 0,90 €, 1,24 €, 1,37 €, 1,78 €, 2,05 € et 2,10 €, comptés sur 10 actions jusqu'en 2021 puis sur 11 actions. Calcul indicatif, hors frais et fiscalité.
Soit un gain d'environ 67 % en près de sept ans, dont plus de la moitié provient des dividendes. Mais celui qui a acheté au sommet de 2021, en pensant qu'une privatisation monte toujours, a vu le cours de son action divisé par plus de deux. Les gains de la FDJ ont été concentrés au début, comme le décrit l'étude : la décote à l'introduction, la prime de fidélité et l'euphorie de la première année.
Ce qu'il faut retenir pour une future privatisation
Si l'État ouvre à nouveau le capital d'une entreprise publique, voici ce que l'étude et l'expérience française permettent d'en attendre :
- La décote d'introduction est réelle. L'État veut un succès populaire : prix raisonnable, décote pour les particuliers, actions gratuites de fidélité. C'est souvent là que se trouve l'essentiel du gain.
- La première année est historiquement favorable, en moyenne, mais une moyenne n'est pas une garantie, et France Télécom ou EDF montrent qu'un dossier peut ensuite chuter durablement.
- À long terme, une privatisation est une grande entreprise comme une autre. Elle doit être analysée sur sa croissance, sa rentabilité, sa dette et son prix, comme le détaille notre checklist pour analyser une introduction en Bourse.
- Le risque politique ne disparaît jamais tout à fait. Tant que l'État reste actionnaire ou régulateur, il peut imposer des tarifs, une stratégie ou même une sortie de la cote à un prix qu'il fixe.
- Les grandes capitalisations offrent rarement des multiplications spectaculaires. Les IPO qui ont décuplé la mise sont plutôt de petites sociétés, comme le montre notre article sur les meilleures IPO à long terme.
Enfin, les limites de l'étude méritent d'être rappelées : il s'agit d'un document de travail préliminaire, sur des IPO réalisées entre 1981 et 1999, et les comparaisons les plus fines ne portent que sur 108 opérations pour lesquelles des sociétés comparables ont pu être trouvées. Les performances passées ne préjugent pas des performances futures, et toute IPO comporte un risque de perte en capital. Pour suivre les prochaines introductions en Bourse européennes, privatisations comprises, et retrouver l'analyse de chaque dossier, rendez-vous sur IPO Arena.
Questions fréquentes
Les IPO de privatisation sont-elles de bons placements ?
En moyenne, elles ont surtout bien récompensé leurs souscripteurs le premier jour et la première année. Selon l'étude de Choi, Lee et Megginson sur 261 privatisations, elles battent leur marché national d'environ 16 points la première année, mais au-delà, leur avance n'est plus statistiquement significative face à des sociétés comparables. Le résultat dépend donc surtout du dossier et du prix payé.
Pourquoi l'État vend-il ses entreprises avec une décote ?
Pour réussir l'opération aux yeux du public et diffuser largement l'actionnariat. Une privatisation populaire est plus difficile à remettre en cause politiquement. Pour la FDJ, les particuliers ont bénéficié d'une décote de 2 % et d'une action gratuite pour dix conservées pendant dix-huit mois.
Quelle a été la performance de l'action FDJ depuis son introduction en Bourse ?
Introduite à 19,50 euros pour les particuliers en novembre 2019, l'action a dépassé 45 euros en mai 2021 avant de redescendre autour de 20 euros en octobre 2026. Avec l'action gratuite de fidélité et les dividendes versés depuis 2020, un souscripteur de la première heure affiche toutefois un gain total d'environ 67 %, avant impôts.
Que sont devenus les actionnaires d'EDF ?
Introduite à 32 euros pour les particuliers en 2005, l'action EDF a dépassé 80 euros en 2007 avant de décliner. En 2023, l'État a racheté l'ensemble des actions à 12 euros dans le cadre de la renationalisation, avec un retrait obligatoire le 8 juin 2023. Les particuliers entrés en 2005 ont subi une perte d'environ 62 % hors dividendes.
Une privatisation présente-t-elle moins de risques qu'une autre IPO ?
Elle présente moins d'incertitude sur l'entreprise elle-même, souvent grande, ancienne et bien connue. Mais elle comporte un risque spécifique : l'intervention de l'État, qui peut rester actionnaire, régulateur ou même racheter la société au prix qu'il juge bon, comme pour EDF. Comme toute action, elle expose à un risque de perte en capital.