Analyser une IPO
Meilleures IPO à long terme : ce qu'avaient en commun les 27 multibaggers de Londres
Par Rémi de Truchis de Varennes14 min de lecture
Sommaire
Sur environ 400 introductions en Bourse à Londres entre 2013 et 2024, seules 27 ont plus que triplé la mise de leurs souscripteurs, dividendes compris. Et elles se ressemblent étonnamment : au moment de leur IPO, la plupart étaient de petites sociétés (moins de 250 millions de livres de capitalisation), déjà rentables, dirigées par leur fondateur, sans fonds de private equity vendeur, et introduites à un prix raisonnable (moins de 20 fois leurs bénéfices). Cet article décortique l'étude qui le montre, raconte quelques trajectoires spectaculaires, dresse le portrait inversé des pires IPO de la période et explique comment utiliser ces critères sans en faire une recette magique.
D'où viennent ces chiffres ?
Les données proviennent de l'étude Six investment lessons from ten years of IPOs, publiée le 29 novembre 2024 par Joshua Northrop, CFA, gérant chez Whitman Asset Management, une société de gestion londonienne spécialisée dans les small caps britanniques.
La méthode est simple et exigeante :
- toutes les IPO de la Bourse de Londres de janvier 2013 à fin août 2024, sur le Main Market comme sur l'AIM (le marché des valeurs de croissance) ;
- hors fonds et véhicules d'investissement (VCT, investment trusts, REIT) et hors sociétés déjà cotées ailleurs ;
- un investisseur fictif qui achète au prix d'introduction et conserve ses titres jusqu'au 31 août 2024, ou jusqu'au rachat de la société par un acquéreur ;
- une performance mesurée en rendement total, c'est-à-dire cours plus dividendes cumulés.
Le seuil retenu pour entrer dans le club est élevé : plus de 250 % de rendement total, soit une mise multipliée par plus de 3,5. Dans le jargon boursier, on parle de multibaggers pour ces valeurs qui multiplient plusieurs fois le capital investi.
Les 27 IPO qui ont plus que triplé : le palmarès
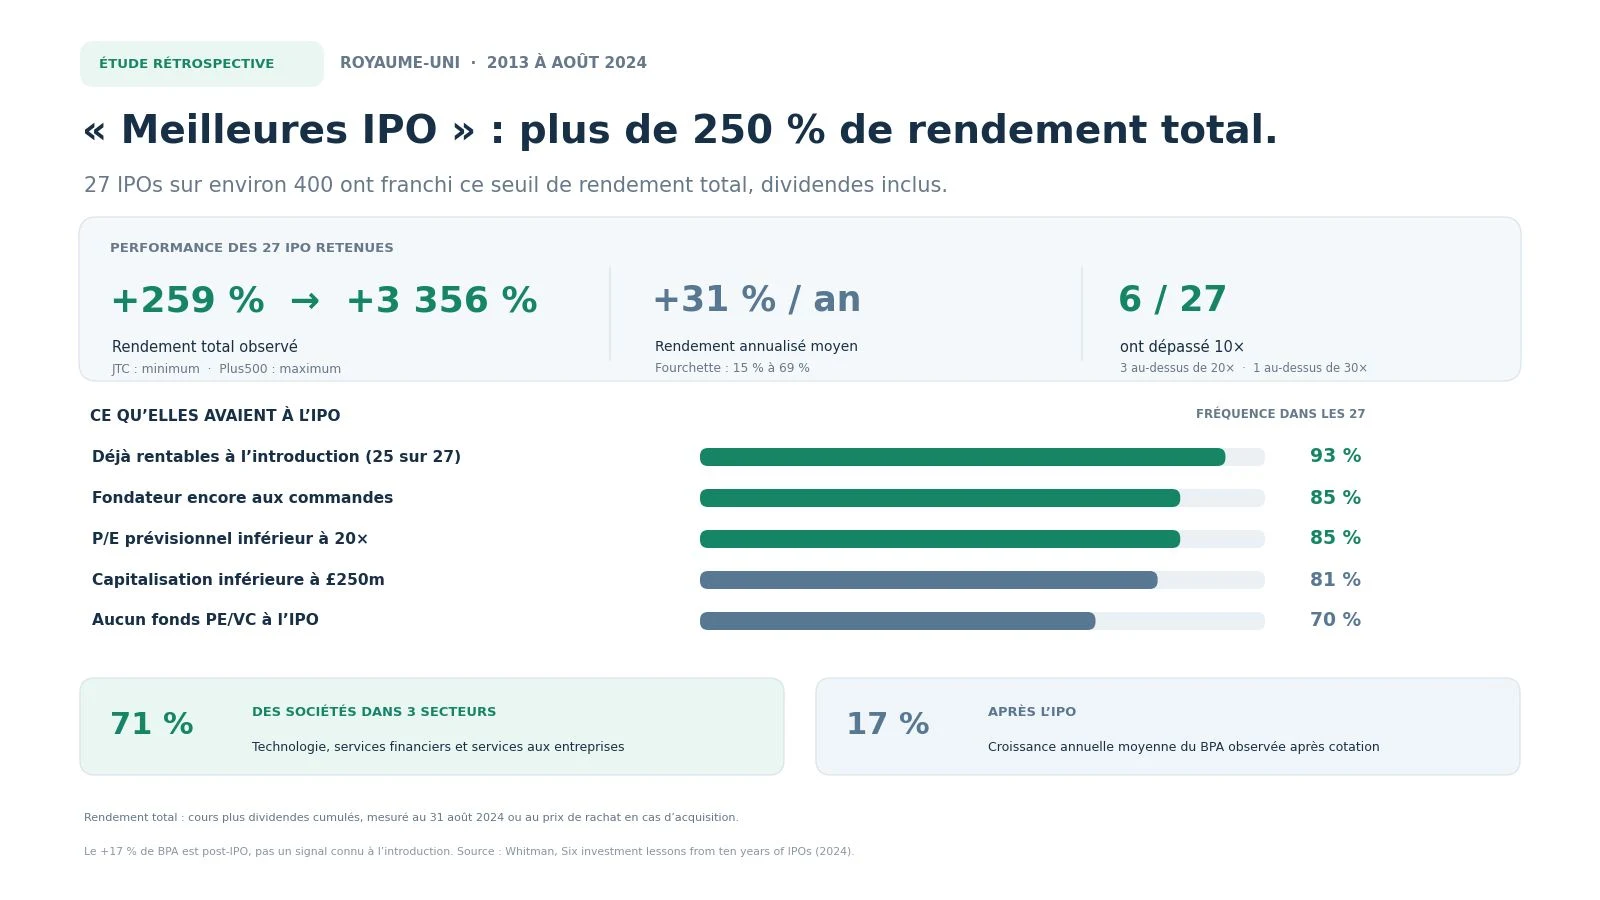
Sur environ 400 introductions, 27 sociétés ont dépassé 250 % de rendement total, soit moins de 7 % de l'échantillon. Parmi elles, six ont dépassé 10 fois la mise, trois ont dépassé 20 fois, et une a dépassé 30 fois. Voici les dix premières :
| Rang | Société | Date d'IPO | Prix d'IPO | Capitalisation à l'IPO | Rendement total |
|---|---|---|---|---|---|
| 1 | Plus500 | juillet 2013 | 115 p | 132 M£ | + 3 356 % |
| 2 | Cerillion | mars 2016 | 76 p | 23 M£ | + 2 511 % |
| 3 | AB Dynamics | mai 2013 | 86 p | 14 M£ | + 2 346 % |
| 4 | Keywords Studios | juillet 2013 | 123 p | 49 M£ | + 1 885 % |
| 5 | Blue Prism | mars 2016 | 78 p | 49 M£ | + 1 535 % |
| 6 | Alpha FX (Alpha Group) | avril 2017 | 196 p | 64 M£ | + 1 253 % |
| 7 | Clipper Logistics | juin 2014 | 100 p | 121 M£ | + 872 % |
| 8 | Kainos Group | juillet 2015 | 139 p | 205 M£ | + 792 % |
| 9 | Gamma Communications | octobre 2014 | 187 p | 181 M£ | + 778 % |
| 10 | Ergomed | juillet 2014 | 160 p | 46 M£ | + 744 % |
p : pence. M£ : millions de livres sterling.
Ramenées à une base annuelle, ces 27 IPO ont rapporté en moyenne 31 % par an, et aucune moins de 15 % par an. Sur la même période d'environ onze ans et demi, l'indice FTSE All-Share (dividendes réinvestis) a progressé d'environ 7,2 % par an, et le Nasdaq d'environ 18 % par an. Même face à la formidable période des valeurs technologiques américaines, 24 de ces 27 IPO ont fait mieux.
Un dernier détail en dit long : six des 27 ont été rachetées pendant la période (Blue Prism, Clipper Logistics, Ergomed, Sumo Group, Sanne Group et IMImobile), quatre par des industriels et deux par des fonds de private equity. Les belles IPO attirent aussi les acquéreurs.
Plus500 : 34 fois la mise, dont un tiers en dividendes
Le numéro un du classement est une histoire à part. Plus500, la plateforme de trading en ligne, s'introduit en juillet 2013 à 115 pence, pour une capitalisation d'environ 132 millions de livres. Son prix d'introduction ne représente alors que 3,9 fois les bénéfices qu'elle réalisera lors de sa première année de cotation : un multiple dérisoire, le plus bas des 27.
Onze ans plus tard, l'action vaut 2 592 pence, soit 22,5 fois son prix d'introduction. Mais ce n'est pas tout : la société a distribué entre-temps 1 382 pence de dividendes par action, soit à elle seule plus de 12 fois la mise de départ. Au total, le rendement atteint 3 356 %, soit une mise multipliée par près de 35. Environ 35 % de cette performance provient des dividendes.
Le profil coche toutes les cases de l'étude : petite capitalisation, fondateurs aux commandes, aucun fonds de private equity au capital à l'introduction, prix très bas, et des bénéfices par action en hausse de 25 % par an en moyenne.
Cerillion et AB Dynamics : quand les micro-caps deviennent des championnes
Les deux suivants illustrent jusqu'à la caricature l'avantage des petites tailles.
Cerillion, éditeur de logiciels de facturation pour les opérateurs télécoms, entre en Bourse en mars 2016 à 76 pence, pour une capitalisation de 23 millions de livres seulement. Prix d'entrée : 11,2 fois les bénéfices de la première année. Croissance des bénéfices par action ensuite : 26 % par an. Résultat : + 2 511 %, soit 47 % par an pendant huit ans et demi.
AB Dynamics, spécialiste des équipements d'essais pour l'industrie automobile, est encore plus petite : 14 millions de livres de capitalisation à son introduction en mai 2013, la plus petite du palmarès, pour un multiple de 7 fois les bénéfices. Onze ans plus tard, + 2 346 %.
Dans les deux cas, le scénario est le même : une société minuscule, rentable, achetée à un prix modeste, qui fait croître ses bénéfices pendant des années. Le marché finit alors par payer plus cher chaque livre de bénéfice, et les deux effets se multiplient.
Caractéristique n°1 : une petite taille au moment de l'IPO
La capitalisation moyenne des 27 gagnantes à leur introduction est de 218 millions de livres, et de 125 millions seulement si l'on exclut Auto Trader, seule vraie grande capitalisation du lot (2,65 milliards de livres).
| Capitalisation à l'IPO | Nombre de gagnantes | Part | Part cumulée |
|---|---|---|---|
| Moins de 50 M£ | 9 | 33 % | 33 % |
| 50 à 100 M£ | 5 | 19 % | 52 % |
| 100 à 250 M£ | 8 | 30 % | 81 % |
| 250 à 500 M£ | 3 | 11 % | 93 % |
| 500 M£ à 1 Md£ | 1 | 4 % | 96 % |
| Plus de 1 Md£ | 1 | 4 % | 100 % |
81 % des gagnantes valaient moins de 250 millions de livres à leur introduction, et une sur trois moins de 50 millions. L'auteur résume l'explication d'une formule : « elephants don't gallop », les éléphants ne galopent pas. Il est plus facile de doubler ou de décupler quand on part de petit, et une société déjà dominante sur un marché mûr peut difficilement croître assez vite pour offrir des rendements exceptionnels. C'est la même logique que celle développée dans notre article sur les small caps en introduction en Bourse.
Caractéristique n°2 : un prix d'entrée raisonnable
Deuxième point commun : ces sociétés n'ont pas été introduites à des prix extravagants. Le multiple moyen est de 14 fois les bénéfices par action de la première année de cotation, et de 13,3 fois si l'on exclut Ergomed, cas isolé à 29,6 fois.
| Multiple de bénéfices (P/E) à l'IPO | Nombre de gagnantes | Part |
|---|---|---|
| Moins de 10 fois | 4 | 15 % |
| 10 à 15 fois | 13 | 48 % |
| 15 à 20 fois | 6 | 22 % |
| Plus de 20 fois | 2 | 7 % |
| Société en perte | 2 | 7 % |
Près d'une gagnante sur deux a été introduite entre 10 et 15 fois ses bénéfices, et 85 % à moins de 20 fois. Seules deux dépassaient ce seuil (Beeks Financial Cloud et Ergomed). Pour l'auteur, la zone idéale se situe entre 10 et 15 fois : une société de qualité ne s'achète pas à prix bradé, mais à ce niveau, elle peut encore être réévaluée par le marché.
Pourquoi ce point compte autant ? Parce que la performance d'une action combine deux moteurs : la croissance des bénéfices et l'évolution du multiple que le marché accepte de payer. Un calcul purement illustratif le montre : une société dont le bénéfice par action progresse de 17 % par an pendant huit ans voit ce bénéfice multiplié par environ 3,5. Si, dans le même temps, son multiple passe de 12 à 20 fois, le cours est multiplié par près de 6. À l'inverse, une société introduite à 40 fois ses bénéfices doit d'abord « mériter » ce prix avant de pouvoir progresser. Notre article sur la valorisation d'une introduction en Bourse détaille comment calculer ce multiple à partir du prix d'offre.
Une précision de méthode : l'étude calcule ce multiple avec les bénéfices réellement publiés lors de la première année de cotation, une information que l'investisseur ne connaît pas encore le jour de l'IPO. Au moment de souscrire, il faut se fier aux prévisions et aux derniers comptes du prospectus.
Caractéristique n°3 : déjà rentables, et en croissance
Sur les 27 gagnantes, 25 étaient déjà bénéficiaires à leur introduction, soit 93 %. Les deux exceptions, Blue Prism et Yu Group, montrent qu'une société en perte peut réussir, mais la règle est nette.
Surtout, ces sociétés ont ensuite fait progresser leur bénéfice par action de 17 % par an en moyenne depuis leur introduction. Seules trois ont fait moins de 10 % par an (Fevertree, IMImobile et Volution). Le record revient à Keywords Studios, prestataire de services pour l'industrie du jeu vidéo, avec 35 % par an, introduite à 49 millions de livres en 2013 et dont la mise a été multipliée par près de 20.
Le lien entre croissance des bénéfices et performance boursière est, selon l'étude, très fort. C'est une évidence que l'on oublie facilement face à une IPO médiatisée : à long terme, le cours suit les bénéfices.
Caractéristique n°4 : un fondateur aux commandes, pas un fonds qui sort
C'est sans doute l'enseignement le plus intéressant pour un investisseur particulier :
- 85 % des gagnantes étaient dirigées par leur fondateur au moment de l'IPO ;
- 70 % n'avaient aucun fonds de private equity ou de capital-risque au capital.
L'auteur y voit une question d'alignement d'intérêts. Un fondateur qui utilise l'introduction pour lever des fonds et financer sa croissance a intérêt à ce que l'opération réussisse dans la durée, et sera moins tenté de pousser le prix au maximum. Un fonds de private equity qui vend ses titres à l'introduction cherche au contraire, logiquement, à en obtenir le meilleur prix possible. L'étude avance trois raisons de s'en méfier :
- un vendeur professionnel a peu de chances de laisser au marché un potentiel de hausse important ;
- dans les années précédant l'IPO, il a intérêt à embellir les indicateurs financiers, par exemple en augmentant les prix ou en réduisant les investissements, au risque de fragiliser l'entreprise ensuite ;
- il a souvent déjà testé d'autres options de sortie (vente à un industriel ou à un autre fonds) : s'il choisit la Bourse, c'est probablement que c'est la plus rémunératrice pour lui.
Ce n'est pas une règle absolue : Ashtead Technology, introduite fin 2021 avec un fonds au capital et sans fondateur aux commandes, a réalisé la meilleure performance annuelle du palmarès, environ 69 % par an sur trois ans, en partant d'un multiple de 8,3 fois ses bénéfices. Mais elle reste l'exception. Pour savoir qui vend lors d'une introduction, lisez notre article sur les actions nouvelles et les actions cédées.
Caractéristique n°5 : trois secteurs concentrent les gagnantes
71 % des gagnantes appartiennent à trois secteurs : la technologie (10 sociétés), les services financiers (5) et les services aux entreprises (4). Ce sont des activités où l'on peut faire croître ses bénéfices sans investir massivement dans des usines ou des stocks.
À l'inverse, l'auteur invite à la prudence dans les secteurs où il est structurellement plus difficile de faire croître ses bénéfices à un rythme élevé : commerce de détail, consommation discrétionnaire, construction de logements, matériaux de construction, biotechnologies au résultat « binaire », exploration pétrolière et gazière, banques et assurances, tourisme et hôtellerie. Des réussites y restent possibles, elles sont simplement plus rares.
Les pires IPO de la période : le portrait inversé
L'étude isole aussi les six IPO qui ont détruit le plus de valeur en livres sterling. Le contraste est saisissant.
| Société | Capitalisation à l'IPO | Prix d'IPO | Cours au 31 août 2024 | Rendement total |
|---|---|---|---|---|
| Deliveroo | 8 176 M£ | 390 p | 152,6 p | - 61 % |
| The Hut Group | 5 400 M£ | 500 p | 59,45 p | - 88 % |
| Aston Martin Lagonda | 4 542 M£ | 1 900 p | 148,5 p | - 92 % |
| Dr Martens | 3 700 M£ | 370 p | 71,95 p | - 77 % |
| The AA | 1 341 M£ | 250 p | 35 p | - 76 % |
| Amigo Holdings | 1 307 M£ | 275 p | 0,28 p | - 99 % |
Toutes étaient des grandes capitalisations, entre 1,3 et 8,2 milliards de livres. Cinq sur six avaient un fonds de private equity ou de capital-risque au capital. La moitié étaient en perte au moment de l'introduction. Exactement l'inverse du profil des gagnantes.
Ce tableau apporte aussi deux nuances utiles. Deliveroo et The Hut Group étaient dirigées par leur fondateur, ce qui ne les a pas empêchées de s'effondrer : un critère isolé ne protège de rien. Et Amigo Holdings, prêteur au crédit coûteux, cochait plusieurs bonnes cases (bénéficiaire, 12,5 fois ses bénéfices, aucun fonds vendeur) avant de perdre la quasi-totalité de sa valeur. Le modèle économique et ses risques comptent autant que le prix. C'est tout l'objet de notre article sur les signaux d'alerte d'une introduction en Bourse.
Même les gagnantes ont connu des chutes vertigineuses
Le classement mesure la performance à une date fixe, le 31 août 2024. Il gomme donc des parcours très heurtés :
- Fevertree, le spécialiste des tonics haut de gamme, a culminé à 38,30 livres en septembre 2018, soit environ 29 fois son prix d'introduction, avant de perdre environ 75 % depuis ce sommet. Elle reste dans le palmarès avec + 684 %.
- Kainos, société de services informatiques, a touché 20,50 livres en novembre 2021, environ 15 fois son prix d'IPO, puis a reculé de 47 %.
- Blue Prism, pionnier de l'automatisation logicielle, est monté jusqu'à 23,63 livres en septembre 2018, environ 29 fois son prix d'introduction, avant d'être racheté à 12,75 livres.
Leçon pour l'investisseur : détenir un multibagger demande de supporter des baisses de 50 % ou plus en cours de route. Et une valorisation qui s'envole finit souvent par se corriger, même quand l'entreprise reste de qualité.
Les limites de l'étude : un profil, pas une recette
Ces résultats sont précieux, mais ils doivent être lus avec recul :
- Le profil est tiré des gagnantes, après coup. Beaucoup de petites sociétés rentables dirigées par leur fondateur ont aussi déçu. L'étude montre que les gagnantes partagent ces traits, pas que ces traits suffisent à gagner.
- Un seul marché, une seule période. Il s'agit de la Bourse de Londres entre 2013 et 2024, avec ses règles, ses secteurs et son contexte de taux.
- Une photo à une date fixe. Les sociétés introduites en 2013 ont eu onze ans pour performer, celles de 2021 seulement trois, et les sommets atteints en cours de route ne sont pas pris en compte.
- Un document de professionnels. L'étude est destinée aux investisseurs professionnels, et son auteur précise que sa société détenait, à la date de publication, des participations dans plusieurs des sociétés citées (dont Cerillion, AB Dynamics, Alpha Group, Gamma Communications et JTC).
Les performances passées ne préjugent pas des performances futures, et toute IPO comporte un risque de perte en capital.
Comment appliquer ces critères à une IPO française ?
Bonne nouvelle : chacun de ces critères se vérifie dans le prospectus avant de souscrire.
| Critère de l'étude | Où le vérifier |
|---|---|
| Petite capitalisation | Prix d'offre multiplié par le nombre d'actions après l'opération |
| Prix raisonnable | Capitalisation rapportée au résultat net récent et prévisionnel |
| Déjà rentable et en croissance | Comptes historiques et tendances récentes du prospectus |
| Fondateur aux commandes | Présentation des dirigeants et tableau de l'actionnariat |
| Pas de fonds vendeur | Répartition entre actions nouvelles et actions cédées, identité des actionnaires cédants |
| Secteur propice à la croissance | Description de l'activité et du marché |
Pour aller plus loin, notre checklist pour analyser une introduction en Bourse reprend ces points dans une méthode complète. Et sur IPO Arena, chaque introduction européenne suivie est présentée avec ses données clés (capitalisation au prix d'offre, structure de l'offre, chiffres financiers) pour faire ce tri avant la clôture de la souscription.
Questions fréquentes
Qu'est-ce qu'une IPO multibagger ?
C'est une introduction en Bourse dont l'action finit par multiplier plusieurs fois la mise de départ. Le terme vient de l'anglais « bagger » popularisé par l'investisseur Peter Lynch : un « ten bagger » est une action qui a été multipliée par dix. Dans l'étude de Whitman sur la Bourse de Londres, 6 IPO sur environ 400 ont dépassé ce seuil entre 2013 et 2024.
Quelles sont les caractéristiques des IPO qui performent le mieux à long terme ?
D'après l'étude de Whitman Asset Management sur les IPO londoniennes de 2013 à 2024, les meilleures étaient le plus souvent de petites sociétés (81 % à moins de 250 millions de livres), déjà rentables (93 %), dirigées par leur fondateur (85 %), sans fonds de private equity au capital (70 %) et introduites à moins de 20 fois leurs bénéfices (85 %). Elles ont ensuite fait croître leurs bénéfices de 17 % par an en moyenne.
Les IPO de grandes entreprises sont-elles de bons investissements ?
Dans l'échantillon londonien étudié, une seule des 27 meilleures IPO dépassait un milliard de livres de capitalisation (Auto Trader), alors que les six pires étaient toutes des grandes capitalisations, comme Deliveroo ou Aston Martin Lagonda. Cela ne signifie pas qu'une grande IPO est forcément mauvaise, mais son potentiel de croissance est souvent plus limité et son prix plus exigeant.
Faut-il éviter les IPO soutenues par des fonds de private equity ?
Pas systématiquement, mais il faut redoubler de vigilance. Un fonds qui vend à l'introduction cherche à obtenir le meilleur prix, et cinq des six pires IPO londoniennes de la période avaient un fonds au capital. Quelques gagnantes, comme Ashtead Technology ou Auto Trader, montrent toutefois que ces opérations peuvent réussir lorsque le prix d'entrée reste raisonnable.
Ces critères garantissent-ils une bonne performance ?
Non. Ils décrivent le profil des gagnantes observé après coup sur un marché et une période donnés. Amigo Holdings cochait plusieurs de ces cases avant de perdre 99 % de sa valeur. Ces critères aident à trier les dossiers, mais l'analyse du modèle économique, des risques et du prix reste indispensable, et toute IPO comporte un risque de perte en capital.