Analyser une IPO
Pourquoi le cours de N4 Group plonge-t-il dès sa première heure de Bourse ?
Par Rémi de Truchis de Varennes14 min de lecture
Sommaire
Près de 10 % de baisse pendant la première heure de cotation, le 26 octobre 2026. Et pourtant, N4 Group, la société derrière InShape Nutrition, a bien obtenu les 7 millions d'euros qu'elle voulait lever pour financer son développement. Les chiffres du placement expliquent ce paradoxe : une offre réduite d'un tiers faute de demande, près de 79 % de titres vendus par des actionnaires existants et des particuliers servis à 100 %, donc sans ordres à compléter en Bourse. Une étude japonaise sur 689 introductions apporte une pièce supplémentaire au dossier.
Une précision avant de commencer : cette analyse porte sur le début de séance du 26 octobre, avec un recul d'environ 10 % rapporté pendant la première heure par rapport au prix d'introduction. Ce mouvement ne correspond ni forcément à la première transaction, ni à la clôture de la journée. Pour le portrait de l'entreprise, ses marques et sa valorisation, voir notre analyse de l'IPO N4 Group.
Combien d'actions N4 Group a-t-elle réellement placées ?
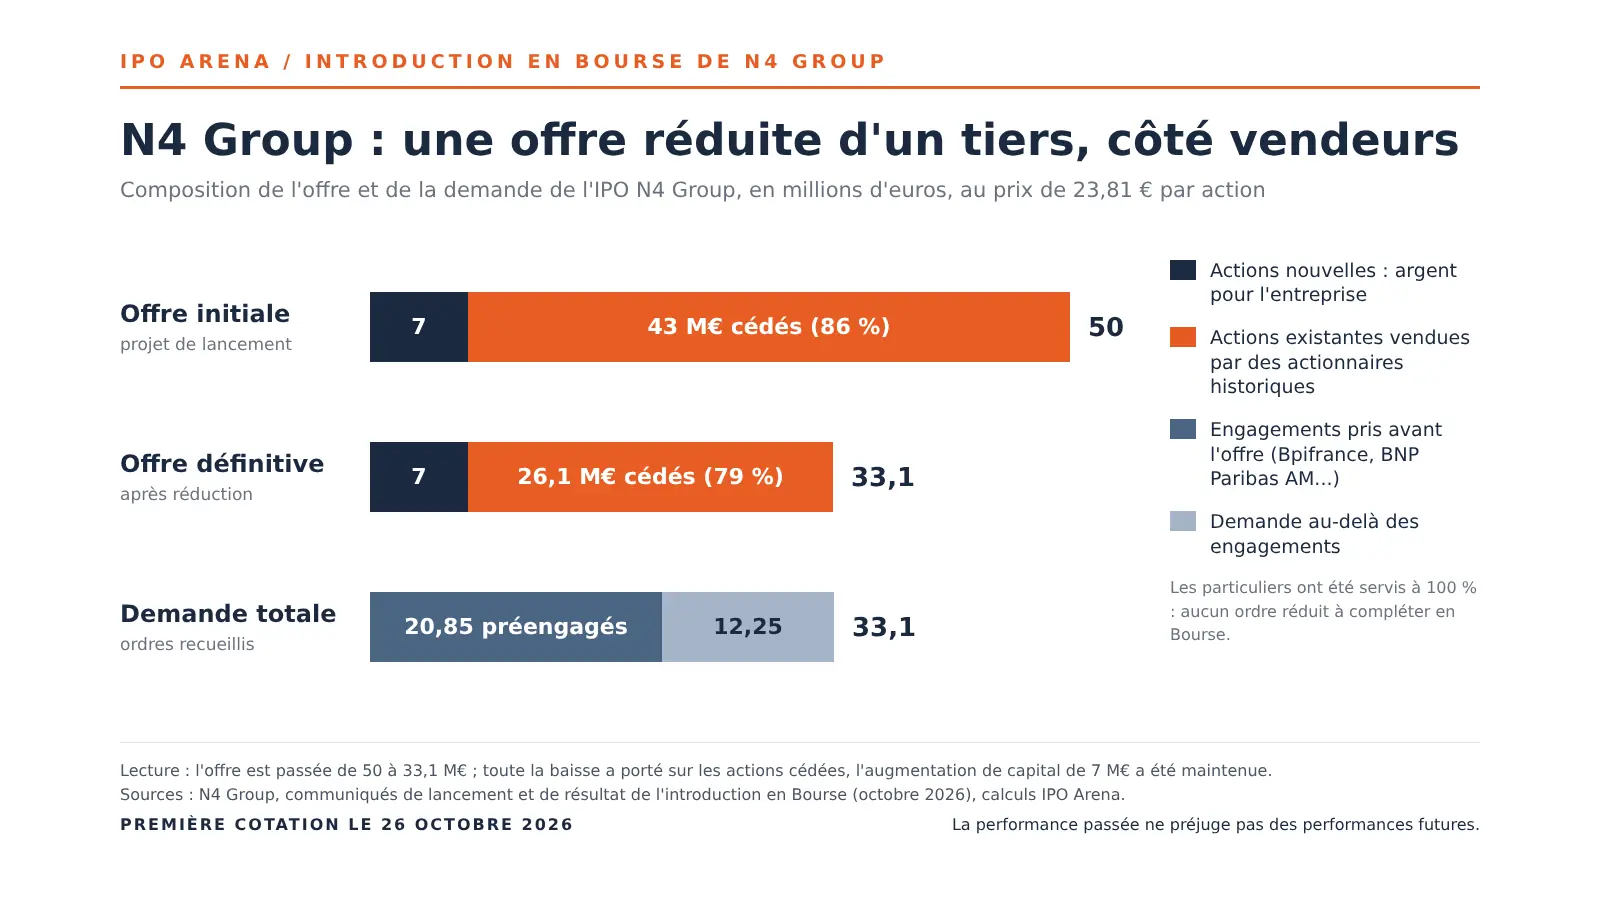
Le projet initial était conséquent : proposer 50 M€ de titres aux investisseurs. Mais seuls 7 M€ devaient entrer dans la trésorerie de N4. Les 43 M€ restants correspondaient à des actions existantes vendues par des actionnaires historiques.
C'est toute la différence entre le primaire, qui finance l'entreprise par l'émission d'actions nouvelles, et le secondaire, qui rémunère les actionnaires vendeurs. Nous l'expliquons en détail dans notre article sur les actions nouvelles et les actions cédées.
| Indicateur | Offre initiale | Offre définitive |
|---|---|---|
| Montant total | 50 M€ | 33,1 M€ |
| Augmentation de capital | 7 M€ | 7 M€ |
| Cessions d'actions existantes | 43 M€ | 26,1 M€ |
| Part du secondaire dans l'offre | 86 % | 78,85 % |
| Actions nouvelles | 293 994 | 293 994 |
| Actions existantes cédées | 1 805 963 | 1 095 836 |
| Total des actions proposées | 2 099 957 | 1 389 830 |
| Prix par action | 23,81 € | 23,81 € |
| Capitalisation au prix d'offre | Environ 267 M€ | Environ 267 M€ |
Sources : communiqués de lancement et de résultat de l'introduction en Bourse de N4 Group. Pourcentages calculés à partir des données publiées.
L'opération a été réduite de 16,9 M€, soit 33,8 %. Toute la réduction a porté sur le secondaire : les cessions ont diminué de 39,3 %, tandis que l'augmentation de capital a été préservée, comme le prévoyait la priorité donnée au financement de la société.
Le prix, lui, est resté à 23,81 €. L'offre s'est ajustée par les volumes, avant que les premières transactions ne fassent baisser le cours. La réduction du placement ne signifiait donc pas une baisse de 33,8 % de la valorisation de N4.
L'entreprise a rempli son objectif de financement. En revanche, la demande n'a pas permis de placer les 50 M€ proposés au départ. Le succès de la levée primaire et un démarrage boursier difficile peuvent donc coexister. Même après réduction, pour chaque euro apporté à N4, environ 3,7 euros servaient à racheter des titres existants. Ces actions-là aussi devaient trouver des acheteurs.
Qui avait déjà acheté avant l'ouverture ?
La demande totale annoncée s'élève à 33,1 M€, le même montant arrondi que l'offre définitive. Elle comprend 31,4 M€ dans le placement global, principalement institutionnel, et 1,7 M€ dans l'offre à prix ferme destinée aux particuliers. Les allocations ont porté sur 1 320 442 actions pour le placement global (95 % du total) et 69 388 actions pour l'offre au public (5 %). Ces deux tranches sont présentées dans notre article sur l'OPF et le placement global.
Un autre chiffre éclaire la profondeur de cette demande : avant même la fin de l'offre, 20,85 M€ étaient déjà couverts par des engagements de souscription.
| Investisseur | Engagement |
|---|---|
| Bpifrance BlueSpring 1 | 13,35 M€ |
| BNP Paribas Asset Management Europe | 5 M€ |
| CDC Croissance Small Caps | 1 M€ |
| Portzamparc Gestion | 1 M€ |
| Vatel Capital | 0,5 M€ |
| Total | 20,85 M€ |
Source : communiqué de résultat de l'introduction en Bourse de N4 Group.
Ces engagements ont été servis en priorité et intégralement. Ils représentaient 41,7 % de l'offre initiale de 50 M€, puis environ 63 % de l'offre finale : leur poids a augmenté parce que l'opération a rétréci.
La demande au-delà des engagements ressort donc à environ 12,25 M€. Pour atteindre le projet initial, il aurait fallu recueillir 29,15 M€ de plus : la demande additionnelle n'en couvre qu'environ 42 %. Ces 12,25 M€ ne viennent pas forcément de nouveaux investisseurs, car les souscripteurs déjà engagés pouvaient aussi augmenter leurs ordres. Ils mesurent toutefois l'écart entre l'ambition de départ et les souscriptions recueillies.
La présence de grands investisseurs renforce l'actionnariat. Mais comme ils ont reçu toutes les actions demandées, rien ne les pousse à en racheter dès la première séance.
Pourquoi des particuliers servis à 100 % pèsent sur le premier jour
Dans l'offre réservée aux particuliers, les fractions d'ordres A1 (de 1 à 250 actions) et A2 (au-delà de 250 actions) ont été servies à 100 %. Un investisseur qui demandait 100 actions a obtenu ses 100 actions. Il n'avait aucune position à compléter à l'ouverture.
Ce détail distingue N4 d'une IPO très sursouscrite. Lorsqu'un investisseur ne reçoit qu'une partie des titres demandés, il peut revenir acheter en Bourse. Si beaucoup d'investisseurs sont dans ce cas, cela crée une demande supplémentaire au moment où les actions commencent à s'échanger. C'est l'un des ressorts du « pop », la hausse entre le prix d'offre et les premiers cours, décrite dans notre article sur la performance des IPO le premier jour. Le mécanisme de réduction des ordres en est la condition.
Chez N4, ce ressort ne pouvait pas jouer de la même manière. À demande donnée, des actions secondaires en plus augmentent la quantité disponible pendant le placement : elles satisfont davantage d'ordres avant la cotation et réduisent d'autant la demande de rattrapage. C'est en ce sens que le secondaire a pu absorber une partie de la pression acheteuse initiale.
Dire que toute la demande future avait disparu serait excessif : de nouveaux investisseurs peuvent toujours s'intéresser au titre, et des souscripteurs peuvent vouloir renforcer leur position. Les chiffres publiés documentent surtout l'absence de rationnement des particuliers, sans dévoiler chaque allocation institutionnelle.
Odyssée Technologies : ce que change le rationnement
Le cas d'Odyssée Technologies illustre le mécanisme inverse. Son introduction en Bourse du 13 décembre 2024 avait réuni environ 17 M€ de demande, pour une offre initiale de 7 M€, portée à 8 M€ après exercice intégral de la clause d'extension. Les 615 384 actions émises à 13 € étaient toutes nouvelles.
| Indicateur | N4 Group | Odyssée Technologies |
|---|---|---|
| Demande rapportée à l'offre initiale | Environ 0,66 fois | Environ 2,43 fois |
| Demande rapportée à l'offre finale | Environ 1 fois | Environ 2,12 fois |
| Part secondaire de l'offre | 78,85 % | 0 % |
| Allocation des fractions A1 | 100 % | 47,73 % |
| Allocation des fractions A2 | 100 % | 0 % |
Sources : communiqués de résultat des introductions en Bourse de N4 Group et d'Odyssée Technologies, calculs IPO Arena.
Chez Odyssée, la demande des particuliers atteignait 5,5 M€, pour environ 2 M€ alloués, et celle des institutionnels 11,5 M€, pour 6 M€ alloués. Près de 9 M€ d'ordres au prix d'offre n'avaient donc pas été servis. Un particulier qui demandait 100 actions en recevait environ 48, et pouvait chercher à compléter sa position en Bourse.
Cette demande non satisfaite est un soutien potentiel aux premiers échanges, sans garantie : un ordre à 13 € ne traduit pas forcément la même envie d'acheter à 15 ou 16 €, et certains souscripteurs gonflent leurs ordres en anticipant la réduction. La première séance d'Odyssée s'est terminée à 15,55 €, soit +19,6 % par rapport au prix d'offre.
Odyssée disposait elle aussi de 7 M€ d'engagements de souscription, mais ils étaient réductibles. Le contraste avec N4 tient donc aux conditions d'allocation et à la demande restant à satisfaire, pas à la seule présence d'investisseurs engagés.
Un petit flottant peut-il expliquer la baisse ?
Le flottant désigne la part du capital susceptible de s'échanger en Bourse. Celui de N4, hors Bpifrance, paraît très réduit. Son évolution mérite pourtant d'être regardée de près.
| Flottant de N4 hors Bpifrance | Projet initial | Offre définitive |
|---|---|---|
| Nombre d'actions | 1 539 268 | 829 141 |
| Part du capital après l'offre | 13,73 % | 7,4 % |
| Valeur au prix de 23,81 € | Environ 36,65 M€ | Environ 19,74 M€ |
Source : communiqués de lancement et de résultat de l'introduction en Bourse de N4 Group, calculs IPO Arena.
Le nombre de titres de ce flottant a diminué d'environ 46 % : sa faiblesse résulte en partie de la réduction du placement. Un petit flottant peut amplifier un mouvement, mais il ne lui donne pas sa direction. Si les acheteurs sont peu nombreux, quelques ventes suffisent à faire baisser sensiblement le prix.
La comparaison en euros est éclairante. Odyssée avait un flottant de 38,1 %, pour une capitalisation proche de 21 M€, soit environ 8 M€ de titres en circulation. Celui de N4, malgré un pourcentage bien plus faible, valait environ 2,5 fois plus. La rareté qui favorise un démarrage en hausse se mesure donc par rapport à la demande, pas seulement en pourcentage du capital.
Bpifrance et le contrat de liquidité ne garantissent pas le prix
Bpifrance a acquis 560 689 actions, soit environ 5 % du capital et 40,3 % du montant placé. Les actionnaires historiques conservent ensemble environ 87,6 % du capital après l'opération. C'est un signe de forte présence des fondateurs et d'un investisseur de référence, pas un stock d'ordres d'achat permanents au prix d'introduction.
Les engagements de conservation (lock-up) prévoient 360 jours pour les actionnaires historiques à compter du règlement-livraison, et 360 jours pour Bpifrance à compter de la signature de son engagement, sous réserve d'exceptions. La société a pris un engagement d'abstention de 180 jours.
Il serait donc imprudent d'attribuer la baisse à des ventes des fondateurs pendant la première heure : leurs cessions avaient déjà eu lieu dans l'offre. Les autres investisseurs préengagés n'avaient pas tous pris d'engagement de conservation, mais rien ne permet pour autant de les désigner comme vendeurs.
Dernier élément : aucune stabilisation n'était prévue et l'option de surallocation n'a pas été exercée. Le contrat de liquidité confié au CIC dispose de 500 000 € en espèces. Il anime les échanges, sans garantir le maintien du cours à 23,81 €.
Que représente vraiment une baisse de 10 % ?
À partir du prix d'introduction de 23,81 €, un recul de 10 % correspond à un cours d'environ 21,43 €. La capitalisation passerait de 267 M€ à environ 240 M€, soit 26,7 M€ de moins.
Cela ne signifie pas que 26,7 M€ de titres ont été vendus, ni que N4 a perdu cette somme : quelques transactions à un nouveau prix suffisent à réévaluer l'ensemble des actions. L'explication la plus cohérente est celle d'acheteurs trop peu nombreux pour absorber les ventes autour de 23,81 €. Sans le détail du carnet d'ordres, il reste impossible d'attribuer une part précise de la baisse à chacun des facteurs décrits plus haut.
Ce que dit une étude sur 689 IPO japonaises
L'étude de Berna Kırkulak, Why Extreme Underpricings Occurred? Evidence from Japanese IPO Market, porte sur 689 IPO japonaises entre 1997 et 2001. Elle examine le rendement du premier jour, entre le prix d'offre et le premier prix de marché. Environ 90 % des opérations étudiées étaient placées par construction d'un livre d'ordres, le bookbuilding.
Son résultat le plus utile pour N4 : une association négative entre le volume d'actions existantes vendues et le rendement du premier jour. Dans cet échantillon, davantage de secondaire va de pair, selon certaines mesures, avec un « pop » plus faible. Le contexte était particulier : le rendement initial moyen atteignait 35,87 % (médiane 9,09 %), et 111,29 % en 1999, au cœur de la bulle technologique.
Attention toutefois à ne pas comparer n'importe quels chiffres. L'étude mesure le secondaire de plusieurs façons, notamment le nombre d'actions existantes vendues, ou ces actions rapportées au capital d'avant l'IPO. Appliquées à N4, ces mesures donnent des ordres de grandeur très différents :
| Mesure appliquée à N4 | Résultat |
|---|---|
| Actions cédées / totalité de l'offre | 78,85 % |
| Actions cédées / capital avant l'IPO | 10,04 % |
| Actions nouvelles / capital avant l'IPO | 2,69 % |
| Actions placées / capital après l'IPO | 12,39 % |
| Flottant hors Bpifrance / capital après l'IPO | 7,4 % |
Calculs IPO Arena à partir du communiqué de résultat de N4 Group : 10 919 781 actions avant l'augmentation de capital, 11 213 775 après.
Près de 79 % de secondaire dans l'offre ne veut donc pas dire que les actionnaires ont vendu 79 % de l'entreprise : ils ont cédé environ 10 % du capital. La destination de l'argent levé et la part de l'entreprise vendue sont deux informations différentes.
Surtout, les résultats varient selon la mesure et la méthode statistique. Le volume absolu d'actions cédées reste associé à un pop plus faible dans les deux modèles du tableau 5 de l'étude. Mais la part d'actions cédées rapportée au capital devient non significative dans le modèle le plus robuste. L'autrice souligne aussi une causalité inverse possible : des actionnaires qui anticipent une forte hausse peuvent choisir de vendre moins de titres au prix d'offre.
L'étude appuie donc un mécanisme possible, sans établir de règle universelle. Elle porte sur le premier jour entier, pas sur la première heure, et un pop plus faible peut rester positif. Elle ne démontre pas que le secondaire de N4 explique mécaniquement ses -10 %.
Le secondaire prédit-il la performance à long terme ?
Pas à lui seul. L'étude japonaise ne traite pas du long terme, mais d'autres travaux s'y sont intéressés. Brau, Li et Shi (2007) ont étudié 4 219 IPO américaines de 1980 à 2001, sur des horizons de six mois à trois ans. Ils ne constatent pas de sous-performance générale liée au secondaire : son poids est même associé positivement aux rendements ajustés à deux et trois ans. En revanche, les ventes par les dirigeants ou administrateurs sont associées à des rendements ultérieurs plus faibles.
Ces résultats invitent à regarder qui vend et ce que les vendeurs conservent. Chez N4, les cessions ont été réduites et les actionnaires historiques gardent plus que prévu : leur exposition reste forte, même si c'est en partie la conséquence de la réduction du placement plutôt qu'un choix délibéré. Ces moyennes historiques ne prédisent pas la trajectoire de N4.
Ce qu'il faut regarder avant la prochaine IPO
Le cas N4 offre une grille de lecture utile pour toute introduction en Bourse, à ajouter à notre checklist pour analyser une IPO :
- Comparer l'offre totale à la demande. Une action existante et une action nouvelle ont chacune besoin d'un acheteur. Une offre 100 % primaire peut aussi être trop grosse pour la demande, et une offre avec du secondaire peut être très sursouscrite.
- Distinguer engagements et demande restante. Chez N4, les engagements servis en totalité ont permis de boucler l'opération, mais l'allocation à 100 % des particuliers a limité le besoin de rachat en Bourse.
- Se méfier des calculs trop simples. Diviser 33,1 par 7 pour conclure qu'une IPO limitée au primaire aurait été sursouscrite 4,7 fois suppose une demande inchangée dans une opération différente. Rien ne le garantit.
- Regarder les vendeurs. Qui cède, quelle part du capital, et ce qu'il garde après l'opération.
- Juger aussi l'entreprise. N4 dispose d'environ 6,14 M€ nets issus de l'émission, dont 70 % pour ses capacités industrielles et 30 % pour l'international. Elle vise une production internalisée passant d'environ 32 % à 70 % d'ici trois à cinq ans : des objectifs à suivre dans ses prochaines publications, pas des résultats acquis.
Les chiffres dessinent une explication cohérente du démarrage de N4 : une offre trop ambitieuse pour les souscriptions recueillies, un volume encore élevé de titres existants, des particuliers intégralement servis et peu de demande de rattrapage. Cette structure rendait le cours plus vulnérable aux premières ventes. La question à se poser avant la cloche est donc très concrète : après l'allocation, quels investisseurs auront encore des actions à acheter, et à quel prix ? Sur IPO Arena, vous retrouvez le calendrier des introductions en Bourse et le détail de chaque offre pour vous la poser à temps.
Toute introduction en Bourse comporte un risque de perte en capital. Cet article ne constitue pas un conseil en investissement.
Questions fréquentes
Pourquoi l'action N4 Group a-t-elle baissé le premier jour ?
Aucune cause unique n'est démontrée, mais les chiffres du placement éclairent la baisse d'environ 10 % de la première heure. L'offre a été réduite d'un tiers faute de demande, près de 79 % des titres placés étaient des actions existantes et les particuliers ont été servis à 100 %. Il restait donc peu d'acheteurs en attente pour absorber les premières ventes.
Combien N4 Group a-t-elle levé en Bourse ?
N4 Group a levé 7 M€ bruts par l'émission de 293 994 actions nouvelles à 23,81 €, soit environ 6,14 M€ nets. L'opération totale atteint 33,1 M€, car 26,1 M€ d'actions existantes ont aussi été vendues par des actionnaires historiques. Cet argent-là revient aux vendeurs, pas à l'entreprise.
Les fondateurs de N4 Group peuvent-ils vendre leurs actions ?
Pas avant un an, sauf exceptions. Les actionnaires historiques ont pris un engagement de conservation de 360 jours à compter du règlement-livraison, et Bpifrance de 360 jours également. Ils détiennent ensemble environ 87,6 % du capital après l'opération.
Une IPO avec beaucoup d'actions cédées est-elle forcément mauvaise ?
Non. Une étude sur 689 IPO japonaises associe un volume élevé d'actions cédées à une hausse plus faible le premier jour, sans en faire une règle. Sur le long terme, une étude sur 4 219 IPO américaines ne trouve pas de sous-performance liée au secondaire en général, mais en observe une quand ce sont les dirigeants qui vendent.
Pourquoi une IPO sursouscrite monte-t-elle souvent à l'ouverture ?
Quand la demande dépasse l'offre, les ordres sont réduits et beaucoup d'investisseurs reçoivent moins d'actions que demandé. Une partie revient acheter en Bourse dès l'ouverture, ce qui soutient le cours. C'est ce qui s'est passé chez Odyssée Technologies, sursouscrite plus de deux fois et en hausse de 19,6 % à la clôture de sa première séance.