Analyser une IPO
IPO N4 Group : Tibo InShape s'introduit en Bourse... enfin presque
Par Rémi de Truchis de Varennes21 min de lecture
Sommaire
Tibo InShape s'introduit en Bourse... enfin presque ! Le premier youtubeur de France et ses 26,9 millions d'abonnés ne seront pas cotés à Paris le 26 octobre. Mais l'entreprise qui fabrique et vend ses protéines, ses barres et ses pâtes à tartiner, elle, le sera.
Si vous fréquentez une salle de sport, vous avez forcément déjà croisé un pot d'InShape Nutrition dans un vestiaire. Et si vous avez fait vos courses en hypermarché depuis l'été 2025, peut-être aussi au rayon diététique, entre les céréales et les compotes.
Derrière cette marque, il y a N4 Group, une PME familiale de Voiron, en Isère, fondée en 1999. Un nom que personne ne connaît, mais des marques que des millions de Français achètent : InShape Nutrition, TSE Nutrition (la marque de Sissy Mua), et le réseau de magasins FitnessBoutique.
Sur le papier, le dossier a tout pour séduire : un chiffre d'affaires en hausse de 31 %, un bénéfice qui a plus que doublé en un an, un ROE proche de 47 % et plus de trésorerie que de dettes. Bpifrance s'est même engagée à investir 13,35 millions d'euros avant l'ouverture au public.
Et pourtant, un chiffre mérite toute notre attention : sur les 50 millions d'euros de l'opération, seuls 7 millions entreront dans les caisses de l'entreprise.
Alors, belle histoire industrielle portée par la puissance des influenceurs, ou introduction en Bourse qui profite d'abord à ceux qui vendent ? C'est tout l'objet de cette analyse, un peu particulière : nous étudions une entreprise avant même son premier jour de cotation.
N4 Group : quelles sont ses activités ?
N4 Group, ce nom ne vous dira sans doute rien. C'est pourtant l'un des acteurs de référence de la nutrition sportive et du fitness en France.
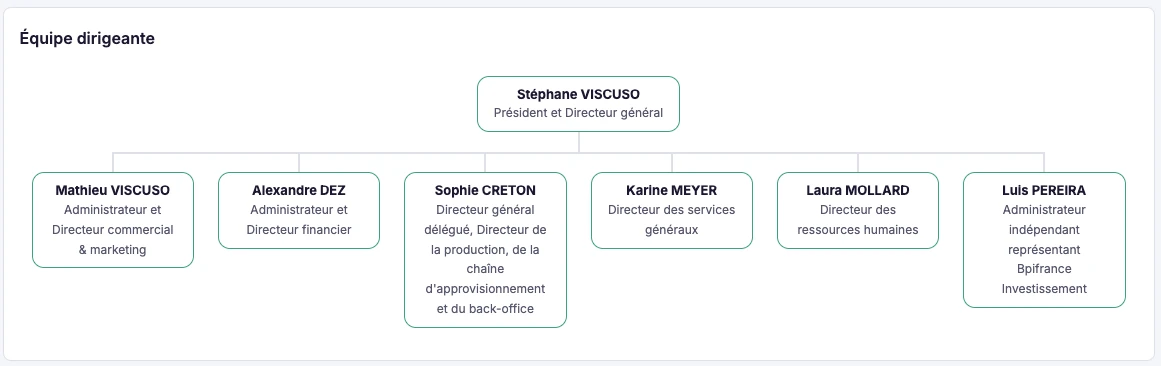
Tout commence en 1999, à Voiron, quand Stéphane Viscuso crée avec trois amis une société spécialisée dans les produits de fitness et de nutrition sportive. Le site FitnessBoutique est lancé et connaît une croissance rapide. En 2004, son frère Mathieu le rejoint, et l'entreprise devient le premier acteur du e-commerce du secteur à ouvrir un magasin physique en France, à Issy-les-Moulineaux. Un modèle « internet + magasins » bien avant que le mot omnicanal ne devienne à la mode.
Aujourd'hui, le groupe compte près de 200 collaborateurs, 14 marques et un réseau de 115 points de vente FitnessBoutique (dont environ 75 en franchise) en France, dans les DOM-TOM, en Belgique et au Maroc. Il clôture son exercice le 31 mars : quand nous parlerons de « 2026 », il s'agira de la période d'avril 2025 à mars 2026.
Le groupe reste très familial : après l'introduction, Stéphane Viscuso contrôlera environ 61 % du capital via ses holdings, et les fondateurs environ 80 % à eux tous. C'est un alignement fort avec les actionnaires minoritaires, mais aussi un flottant réduit, un point sur lequel nous reviendrons.
Comment le groupe gagne-t-il de l'argent ?
La force de N4, c'est de maîtriser presque toute la chaîne. Le groupe imagine ses produits, les formule dans son laboratoire N4 Labs, en fabrique une partie dans sa propre usine de Voiron, puis les vend lui-même : sur internet, dans ses magasins, et depuis peu en grande surface et en pharmacie.
C'est un peu comme un boulanger qui cultiverait son blé, cuirait son pain et le vendrait dans ses propres boutiques. À chaque étape qu'il fait lui-même, il garde une marge qu'il aurait sinon laissée à un intermédiaire.
Sur l'exercice 2026, le chiffre d'affaires se répartit ainsi :
- Le e-commerce, avec le site FitnessBoutique et les sites des marques : 36 % des ventes.
- Le retail, c'est-à-dire les magasins FitnessBoutique (en propre et en franchise) et la grande distribution : 64 % des ventes. La grande distribution, à elle seule, pèse déjà 12 % du total, alors que le premier référencement ne date que de juillet 2025. Elle représente aujourd'hui environ 3 000 points de vente, auxquels s'ajoutent plus de 400 pharmacies.
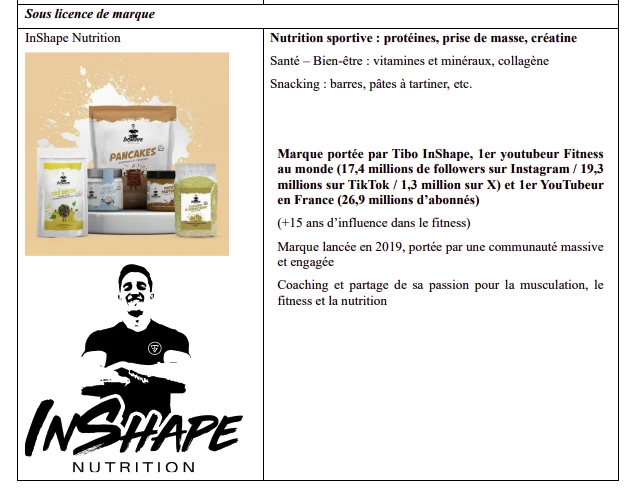
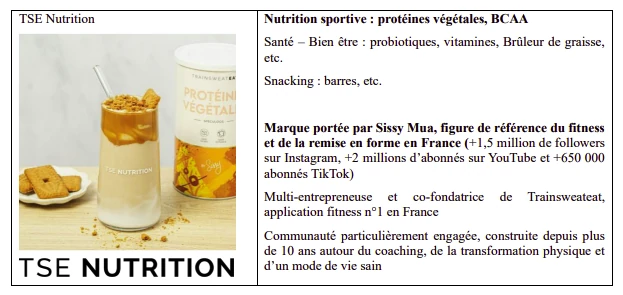
Mais il y a une subtilité essentielle à comprendre. Les deux marques les plus connues du groupe, InShape Nutrition et TSE Nutrition, ne lui appartiennent pas : N4 les exploite sous licence. Concrètement, elle développe, fabrique et vend les produits, et verse en échange des redevances à Tibo InShape et à Sissy Mua, qui réunissent plus de 35 millions d'abonnés sur les réseaux sociaux.
C'est un peu comme un commerçant installé dans un local en location : il y a construit tout son succès, mais le propriétaire peut, un jour, ne pas renouveler le bail. Nous y reviendrons dans les risques.
Comment se décompose son chiffre d'affaires ?
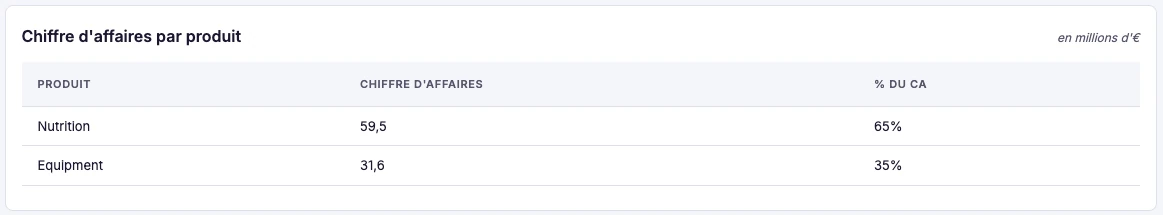
Le groupe s'organise autour de deux pôles, aux dynamiques très différentes. Voici leur contribution à l'exercice 2026 :
- La nutrition : 59,5 millions d'euros de chiffre d'affaires, soit 65 % du total, en hausse de 50,2 %. On y trouve la nutrition « fitness et santé » (InShape Nutrition, TSE Nutrition, Pure AM Nutrition, Twenty DC, So Tasty !, Les Bienfaits) et la nutrition « performance », pour les sportifs plus exigeants (Black Protein, Harder, Xnative, Atlet Nutrition).
- Les équipements de fitness et de musculation : 31,6 millions d'euros (35 %), en hausse de seulement 5,9 %, avec des marques comme Fitness Doctor, Moovyoo ou André Martin. Contrairement à la nutrition, ces équipements sont fabriqués par des partenaires extérieurs.
Ce qui frappe, c'est d'où vient la croissance : sur les 21,7 millions d'euros de ventes supplémentaires réalisés en un an, 19,9 millions viennent de la nutrition. Les équipements suivent, mais c'est bien la nutrition qui tire toute l'histoire du groupe.
Sa présence géographique ?
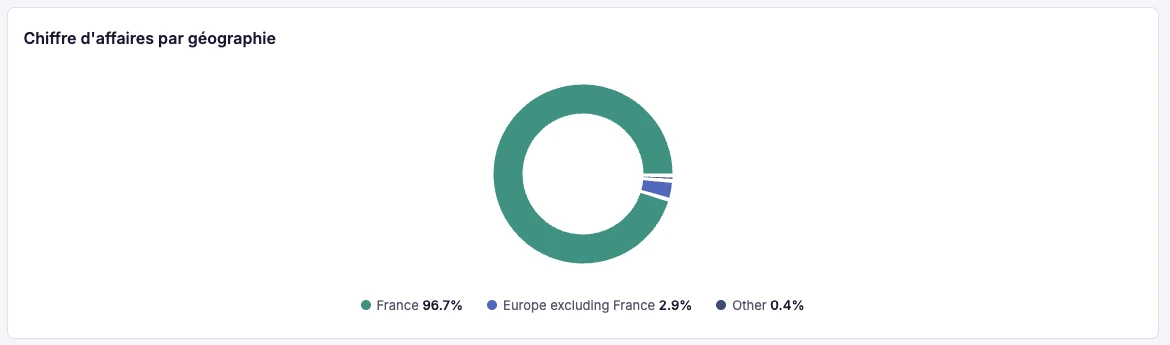
L'activité est presque entièrement française : 96,7 % du chiffre d'affaires est réalisé en France. Le réseau FitnessBoutique est présent en Belgique et au Maroc, mais ces marchés restent marginaux.
L'ambition internationale est pourtant affichée : la direction vise 10 % de ventes à l'international à horizon mars 2029, en commençant par la Belgique, l'Espagne et l'Italie. Le développement passera d'abord par le e-commerce et des partenariats locaux, puis par des magasins pilotes et des franchises.
Étude financière : que disent les comptes de N4 Group ?
Avant de commencer, une précision importante. D'habitude, nous étudions la croissance d'une entreprise sur cinq ou dix ans. Ici, c'est impossible : le prospectus ne présente que deux exercices comparables, 2025 et 2026. C'est la règle du jeu d'une introduction en Bourse : l'historique est court, et il faut d'autant plus prendre le temps de lire le prospectus pour comprendre d'où viennent les chiffres.
Sa croissance : accélération spectaculaire, mais une marche d'escalier
Le chiffre d'affaires de N4 est passé de 69,5 millions d'euros en 2025 à 91,1 millions en 2026, soit une hausse de 31,2 %. Le résultat net revenant aux actionnaires du groupe, ce qu'il reste une fois payées absolument toutes les charges, a lui plus que doublé : de 5,4 à 11,0 millions d'euros.
Mais une forte croissance, ça ne se contente pas de se mesurer : ça s'explique. Et ici, l'explication tient en trois mots : grande distribution. En seulement neuf mois, ce nouveau canal a représenté 12 % des ventes, soit environ 11 millions d'euros. Autrement dit, près de la moitié de la croissance de l'année vient d'un canal que l'on n'ouvre qu'une seule fois.
C'est une marche d'escalier : on prend d'un coup de la hauteur, mais l'année suivante, cette marche est déjà derrière nous. La société le reconnaît d'ailleurs elle-même, puisqu'elle ne vise qu'un peu plus de 100 millions d'euros de chiffre d'affaires pour l'exercice 2027, soit environ 10 % de croissance. Ce n'est pas inquiétant, c'est logique. Mais il ne faut surtout pas prendre les 31 % pour la nouvelle norme.
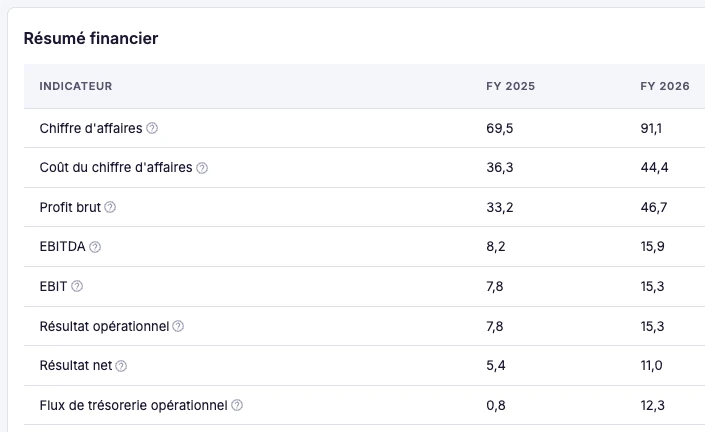
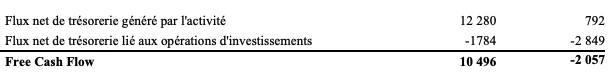
Enfin, le free cash flow, l'indicateur le plus honnête, mesure l'argent réellement disponible une fois les investissements payés : chez N4, le cash généré par l'activité (12,3 millions d'euros en 2026), moins les investissements (1,8 million). Il raconte deux années très différentes :
- En 2025, il était négatif, à -2,1 millions d'euros. Pour suivre sa croissance, N4 a rempli ses entrepôts : près de 5 millions d'euros immobilisés dans les stocks. Or du stock, c'est de l'argent posé sur une étagère, dépensé aujourd'hui et qui ne reviendra qu'une fois les produits vendus.
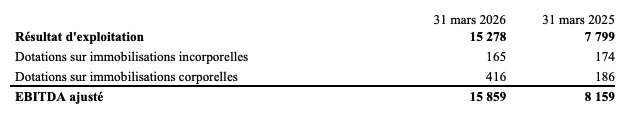
- En 2026, il remonte à +10,5 millions d'euros, soit 66 % de l'EBITDA, ce résultat d'exploitation calculé avant l'usure des machines (les amortissements), qui a lui-même presque doublé, de 8,2 à 15,9 millions d'euros. Autrement dit, sur 100 euros dégagés par l'activité, 66 euros se sont transformés en argent bien réel sur le compte en banque. Un très beau niveau.
Sur deux ans cumulés, le cash suit donc bien les bénéfices, avec un an de décalage. Un bémol toutefois : en 2026, N4 a aussi payé ses fournisseurs un peu plus tard (on parle d'allongement des délais de paiement), ce qui lui a fait gagner environ 3,5 millions d'euros de trésorerie. Un coup de pouce qui ne se reproduira pas forcément chaque année.
Sa profitabilité ?
Vous commencez à avoir l'habitude, l'important pour s'assurer qu'une entreprise a un certain pouvoir de marché est l'étude des marges.
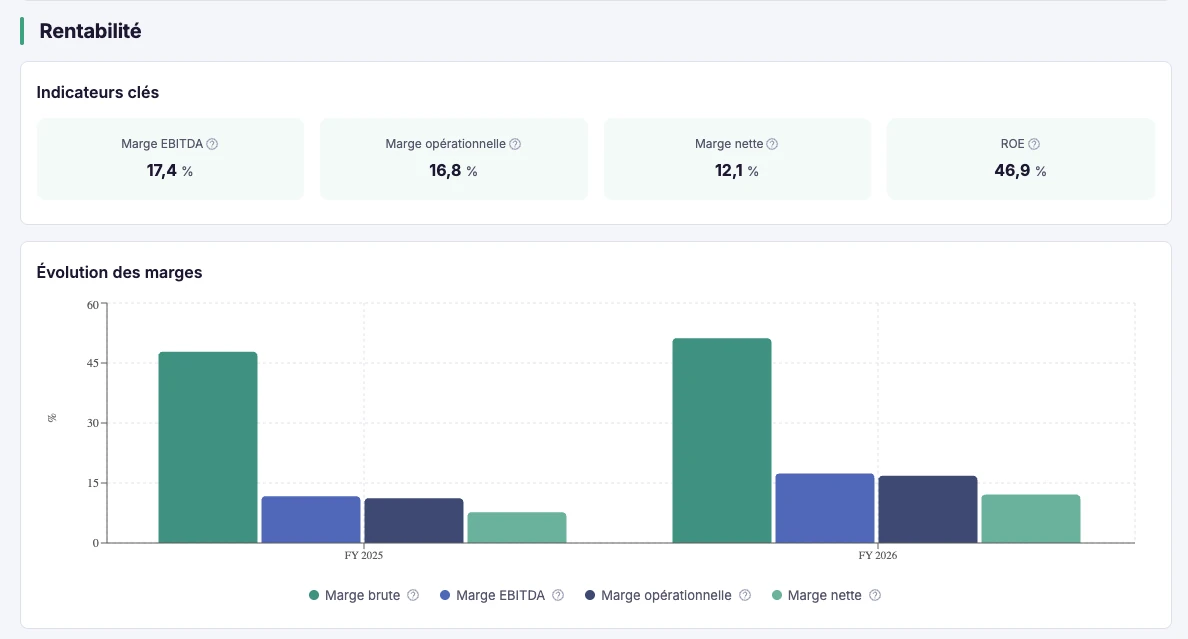
Pour bien les comprendre, imaginez que vous dépensez 100 euros en produits N4. 49 euros servent d'abord à fabriquer ou à acheter les produits : il en reste 51, c'est la marge brute. Sur ces 51 euros, environ 34 servent à faire tourner l'entreprise (publicité, transport, redevances versées à Tibo InShape et Sissy Mua, loyers, salaires) : il en reste 17, c'est la marge d'exploitation. Enfin, environ 5 euros partent en impôts et en intérêts : il reste 12 euros de bénéfice net.
Et le plus intéressant, c'est l'évolution sur un an : à chaque étage, il reste davantage sur 100 euros de ventes. La marge brute passe de 47,8 % à 51,2 %, la marge d'exploitation de 11,2 % à 16,8 %, et la marge nette de 7,7 % à 12,1 %.
L'explication tient en grande partie à l'usine. Plus N4 fabrique elle-même, moins chaque pot de protéines lui coûte cher : les achats sont passés de 52 % à 49 % du chiffre d'affaires, soit 3 euros économisés sur chaque tranche de 100 euros vendus. C'est ce qu'on appelle le levier opérationnel, quand les bénéfices progressent plus vite que les ventes parce qu'une partie des coûts ne bouge pas : une fois l'usine en place, chaque pot supplémentaire produit coûte peu, comme un four de boulanger qui coûte à peu près la même chose qu'on y cuise 100 ou 300 baguettes.
Et ce levier n'est pas un trompe-l'œil : la publicité a augmenté de 23 % et les effectifs sont passés de 143 à 161 salariés. N4 n'a pas embelli ses comptes en coupant dans les dépenses juste avant son introduction.
Est-ce un groupe rentable ?
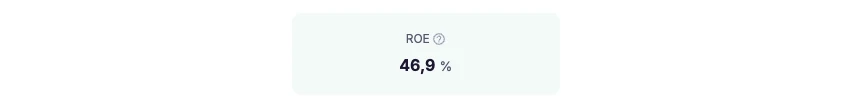
Le ROE (Return on Equity) de N4 ressort à environ 47 % sur l'exercice 2026 : 11,0 millions d'euros de bénéfice pour 23,5 millions de capitaux propres, c'est-à-dire l'argent apporté par les actionnaires et les bénéfices qu'ils ont laissés dans l'entreprise au fil des années. Pour rappel, ce ratio mesure ce que l'entreprise génère de bénéfice net pour chaque euro apporté par les actionnaires : pour 100 euros de capitaux propres, le groupe dégage environ 47 euros de bénéfice par an. C'est un niveau exceptionnel.
Mais un ROE, ça se vérifie toujours en regardant le dénominateur. Avant son introduction, N4 a beaucoup distribué à ses actionnaires : 1,8 million d'euros de dividendes au titre de 2024, 4 millions au titre de 2025, puis 7 millions au titre de 2026. Moins de capitaux propres dans l'entreprise, c'est mécaniquement un ROE plus élevé. Un peu comme un propriétaire qui aurait récupéré une partie de son apport dans son appartement : le loyer n'a pas changé, mais le rendement en pourcentage paraît plus impressionnant. Le ROE de N4 reste excellent, mais il est en partie flatté.
Le SGR (Sustainable Growth Rate) ressort autour de 17 %. C'est la vitesse maximale à laquelle l'entreprise peut grandir en se finançant uniquement avec ses propres bénéfices, sans emprunter ni lever de capital, comme une boulangerie qui agrandirait son fournil avec ce que rapporte le four. Chez N4, sur 100 euros de bénéfice 2026, environ 63 euros ont été versés en dividendes et 37 euros conservés pour grandir, d'où ce chiffre (47 % de ROE × 37 %). La direction visant environ 10 % de croissance pour 2027, N4 peut en théorie autofinancer sa croissance. À noter : la société n'a fixé aucune politique de dividende pour l'après-introduction.
Son bilan ?
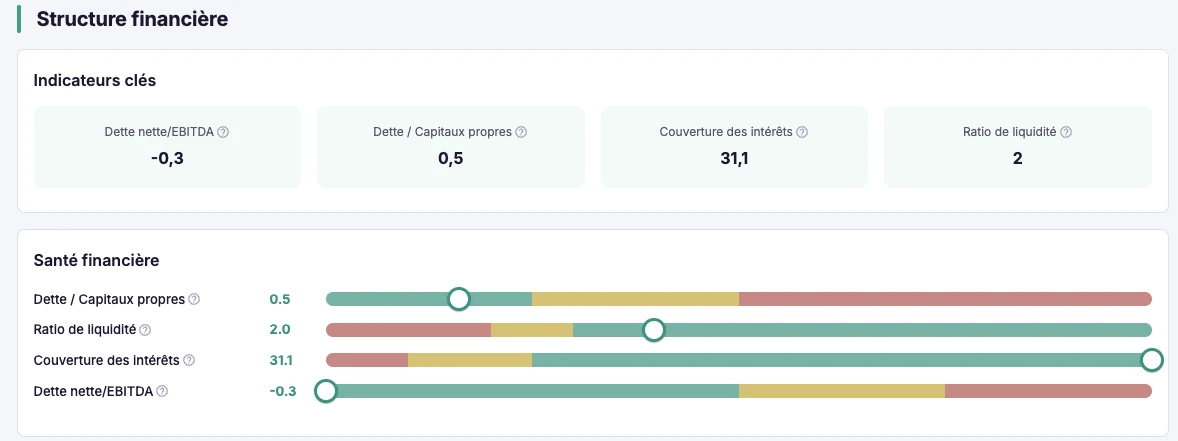
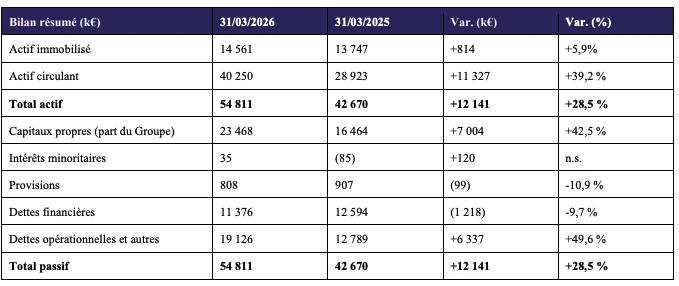
C'est l'un des chapitres les plus rassurants du dossier. Au 31 mars 2026, N4 dispose de 16,3 millions d'euros de trésorerie pour 11,4 millions de dettes financières. Elle a donc plus de cash que de dettes : sa dette nette, la dette financière moins la trésorerie, est négative, à -4,9 millions d'euros. Rapportée à l'EBITDA, elle donne un ratio de -0,3. Ne vous laissez pas surprendre par le signe moins : ce ratio indique combien d'années il faudrait à l'activité pour rembourser sa dette nette, et ici, il n'y a tout simplement rien à rembourser. À titre de comparaison, on commence généralement à surveiller l'endettement au-delà de 3.
Une nuance, toutefois : ce chiffre date d'avant le versement du dernier dividende de 7 millions d'euros. Une fois celui-ci payé, on revient à peu près à l'équilibre entre trésorerie et dettes. Puis l'argent net de l'introduction (environ 6,1 millions d'euros) viendra regonfler la trésorerie. Le bilan reste donc très sain, et le prospectus le confirme : la société dispose de la trésorerie nécessaire pour ses douze prochains mois. En clair, N4 n'a pas besoin de cette introduction en Bourse pour vivre.
- Le ratio DTE (Debt to Equity, la dette rapportée aux capitaux propres) ressort à 48 % : pour 100 euros de capitaux propres, l'entreprise porte 48 euros de dette. Un niveau raisonnable.
- Le Cash Flow to Debt, à 1,1, signifie que les flux de trésorerie générés par l'activité couvrent un peu plus d'une fois la dette totale : N4 pourrait la rembourser en un peu moins d'un an de flux.
Étude de l'opération : qui encaisse votre argent ?
Pour une introduction en Bourse (ou IPO, le moment où une entreprise propose pour la première fois ses actions au public), c'est sans doute la question la plus importante, et celle que presque personne ne se pose.
Quand vous achetez une action lors d'une IPO, votre argent peut prendre deux chemins. S'il s'agit d'actions nouvelles, créées pour l'occasion, il entre dans la caisse de l'entreprise : c'est le boulanger qui s'achète un nouveau four. S'il s'agit d'actions existantes, cédées par un actionnaire actuel, il va dans la poche de celui qui vend : c'est le boulanger qui encaisse et part en vacances.
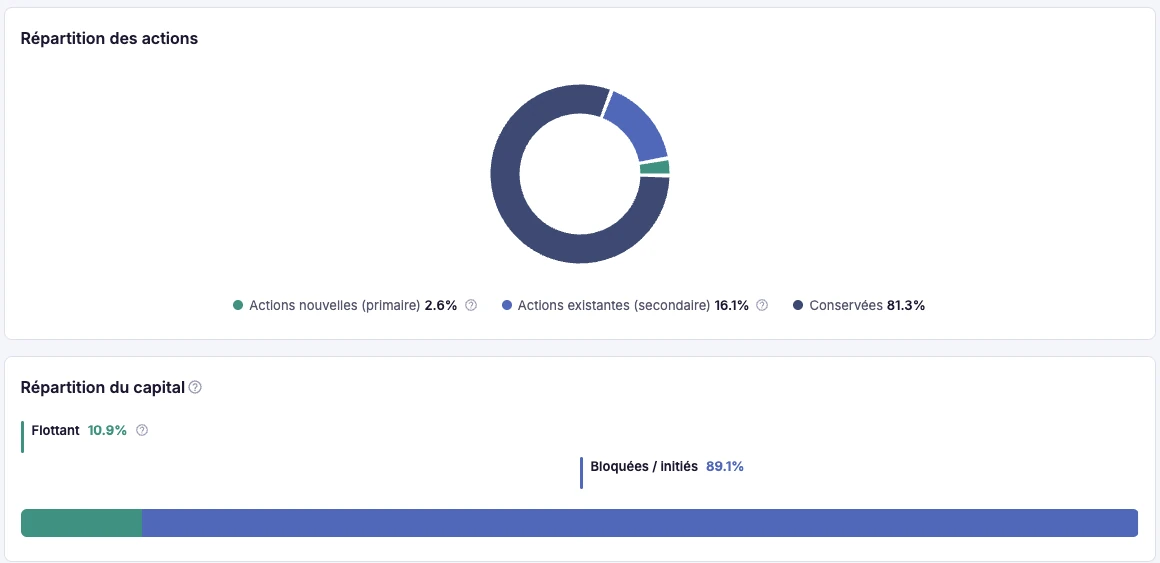
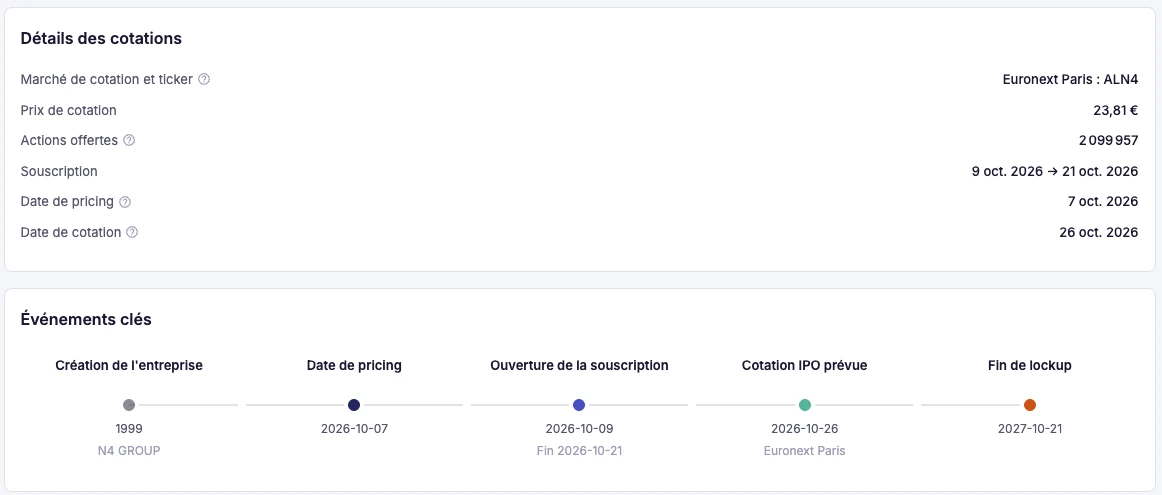
Chez N4, la note d'opération, la seconde partie du prospectus consacrée à l'introduction elle-même, est très claire. Au prix de 23,81 euros, l'offre porte sur environ 2,1 millions d'actions, soit à peu près 50 millions d'euros :
- 293 994 actions nouvelles, soit environ 7 millions d'euros pour l'entreprise (6,1 millions après frais). Environ 70 % financeront de nouvelles lignes de production dans l'usine de Voiron, et 30 % le développement international.
- 1 805 963 actions existantes, soit environ 43 millions d'euros, vendues par la holding de Stéphane Viscuso, par son frère Mathieu et par le directeur financier. Et si la demande est forte, deux options leur permettent de céder davantage : la clause d'extension, qui permet d'augmenter la taille de l'offre d'environ 15 %, et l'option de surallocation, qu'utilise la banque pour soutenir le cours pendant les premières semaines. Au total, les vendeurs pourraient encaisser jusqu'à environ 57 millions d'euros.
En clair : près de 86 % de l'argent de l'offre va aux actionnaires historiques. Est-ce forcément un mauvais signe ? Pas nécessairement. N4 n'a pas besoin de cet argent pour vivre, et les fondateurs, après vingt-sept ans de travail, encaissent une partie de leur patrimoine. Ils gardent environ 80 % du capital et s'engagent à ne plus rien vendre pendant 360 jours (ce qu'on appelle le lock-up). Mais il faut le voir clairement : cette IPO sert surtout à donner de la liquidité aux fondateurs, bien plus qu'à financer la croissance de l'entreprise.
Le point le plus rassurant de l'opération, c'est la présence d'investisseurs d'ancrage, ces professionnels qui s'engagent avant même l'ouverture au public. Ils ont promis 20,85 millions d'euros : Bpifrance pour 13,35 millions, BNP Paribas Asset Management pour 5 millions, ainsi que CDC Croissance, Portzamparc Gestion et Vatel Capital. Bpifrance prendra même un siège au conseil d'administration.
Une fois ces investisseurs servis, le flottant, c'est-à-dire la part du capital qui s'échangera réellement en Bourse, ne représentera qu'environ 11 % du capital (jusqu'à 20 % si les options sont exercées). Imaginez une petite porte : quand beaucoup de monde veut entrer ou sortir en même temps, ça bouchonne, et le prix peut bouger fortement dans les deux sens.
Côté calendrier, la souscription était ouverte du 9 au 20 octobre, et les premières cotations démarrent le 26 octobre sur Euronext Growth à Paris, le compartiment de la Bourse dédié aux PME, où les titres sont généralement moins liquides : plus difficiles à acheter ou à vendre en grande quantité sans faire bouger le prix.
Étude de la valorisation : N4 Group est-elle chère ?
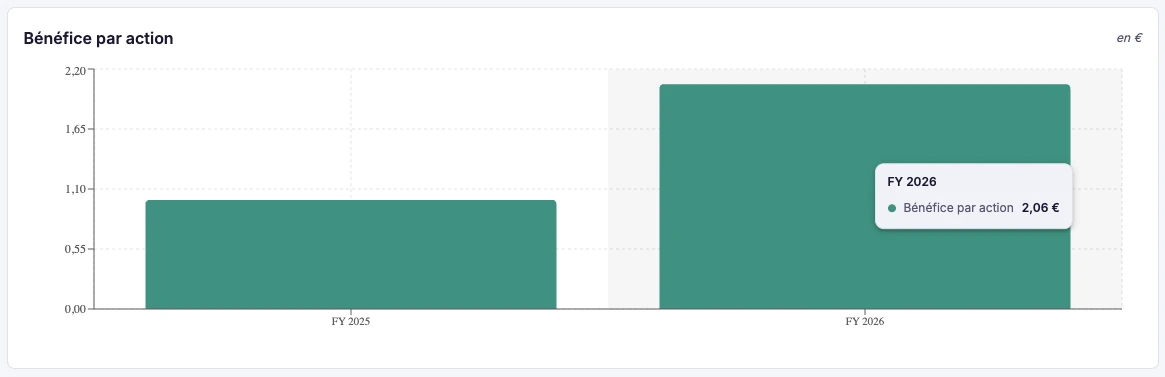
Avant de parler de prix, il faut savoir combien il y a d'actions. Et sur N4, un piège parfait vous attend : la fiche, comme le prospectus, affiche un bénéfice par action (BPA, la part du bénéfice qui revient à une seule action) de 2,06 euros. Si vous divisez le prix de 23,81 euros par ce chiffre, vous obtenez un PER de 11,6. L'action semble bradée !
Sauf que c'est faux. Ce bénéfice par action a été calculé sur environ 5,3 millions d'actions. Or le 30 septembre 2026, la société a divisé son nominal par deux : chaque action a été coupée en deux. Si vous déteniez une action valant 47,62 euros, vous en détenez désormais deux de 23,81 euros. Votre patrimoine n'a pas bougé d'un centime, mais tous les chiffres « par action » sont divisés par deux. Pensez à une pizza que l'on découpe en 16 parts au lieu de 8 : la pizza n'a pas grossi d'un gramme, chaque part est simplement deux fois plus petite. Avec le bon nombre d'actions (environ 10,9 millions avant l'introduction, 11,2 millions après), le vrai bénéfice par action tourne autour de 1 euro, et le vrai PER autour de 23 à 24. Du simple au double, juste en comptant les bonnes parts de pizza.
Au prix de 23,81 euros, la capitalisation de N4, c'est-à-dire le prix de toutes ses actions réunies, ressort à environ 260 millions d'euros. N'étant pas encore cotée, l'entreprise ne peut pas être comparée à une moyenne de secteur dans nos outils habituels : nous nous appuyons donc sur les ratios de la fiche IPO Arena (pour aller plus loin sur ces indicateurs, voir notre guide sur la valorisation d'une introduction en Bourse).
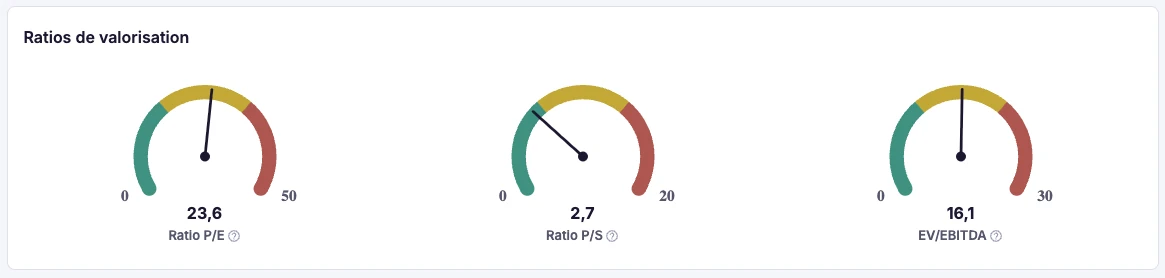
- Le PER (Price Earning Ratio) ressort à 23,6. Concrètement, les investisseurs paient environ vingt-trois années de bénéfices actuels pour acheter l'entreprise. Pour une PME de biens de consommation, c'est un prix plein. Mais si l'objectif 2027 de la direction est atteint, ce PER tomberait autour de 18, et sous 10 si le plan 2029 se réalise. Un peu comme un pommier : s'il continue de grandir, le prix payé, exprimé en années de récolte, diminue chaque année.
- Le PS (Price to Sales), à 2,9, indique que le marché valorise l'entreprise à un peu moins de trois fois son chiffre d'affaires annuel. Un repère utile pour les introductions en Bourse : historiquement, les IPO payées moins de cinq fois leurs ventes ont été les moins risquées.
- Le PCF (Price to Free Cash Flow), qui rapporte la capitalisation au cash libre de l'année, ressort autour de 25. Autrement dit, pour 100 euros investis, l'entreprise génère environ 4 euros de cash réellement disponible par an. Un multiple à lire avec prudence, puisque le cash libre 2026 a été aidé par des fournisseurs payés plus tard.
- L'EV/EBITDA, à 16,1, rapporte la valeur d'entreprise à l'EBITDA annuel. La valeur d'entreprise, c'est ce que coûterait réellement le rachat de toute la société : un peu comme une maison dont le vendeur vous laisserait à la fois un crédit à rembourser et un coffre rempli dans la cave. Chez N4, le coffre (16,3 millions d'euros de trésorerie) est un peu plus rempli que le crédit n'est lourd (11,4 millions de dettes), si bien que la valeur d'entreprise, environ 255 millions d'euros, est légèrement inférieure à la capitalisation. Concrètement, il faudrait environ 16 années d'EBITDA actuel pour racheter toute l'entreprise. Là encore, c'est un prix plein.
Reste une question, que chacun doit trancher pour lui-même : quelle part de l'avenir êtes-vous prêt à payer dès aujourd'hui ?
Car à 23,81 euros, le prix intègre déjà une partie des ambitions de la direction. Pour vous faire votre propre idée, trois questions peuvent guider la réflexion :
- Quelle croissance jugez-vous crédible une fois l'effet grande surface passé : plutôt les 10 % visés pour 2027, ou davantage dans les années suivantes ?
- L'usine permettra-t-elle vraiment de faire passer la marge d'exploitation de 17 % aujourd'hui aux 25 % visés en 2029 ?
- Et surtout, combien êtes-vous prêt à payer pour une entreprise dont une partie du succès repose sur des marques qu'elle ne possède pas ?
Selon vos réponses, le même prix de 23,81 euros pourra vous paraître raisonnable... ou déjà exigeant. C'est tout l'intérêt de la marge de sécurité chère à Benjamin Graham : garder un écart suffisant entre ce que vous estimez qu'une action vaut et le prix que vous la payez, pour vous protéger de vos propres erreurs d'estimation.
L'avenir et les risques de N4 Group
La question qui se pose : N4 est-elle une belle machine industrielle sous-estimée, ou une IPO qui profite d'abord aux vendeurs, au moment où la croissance va ralentir ?
La direction a fixé des objectifs ambitieux : plus de 100 millions d'euros de chiffre d'affaires et environ 20 % de marge d'exploitation pour l'exercice 2027, puis plus de 150 millions d'euros et environ 25 % de marge à horizon mars 2029, dont 10 % à l'international. Pour y parvenir, le groupe compte passer de 5 à 13 lignes de production et fabriquer lui-même environ 70 % de ses produits de nutrition, contre 32 % aujourd'hui.
Les arguments de ceux qui restent confiants s'appuient sur plusieurs constats.
- D'abord, un modèle intégré rare, qui réunit l'usine, les marques et les magasins, et dont le levier opérationnel commence tout juste à se matérialiser.
- Ensuite, des relais de croissance encore jeunes : la grande distribution, la pharmacie et l'Europe ne font que commencer.
- Enfin, un bilan solide, la présence de Bpifrance au capital et au conseil, et un prix d'introduction qui n'exige pas que tout se passe parfaitement.
Les arguments de ceux qui restent prudents méritent tout autant d'être entendus.
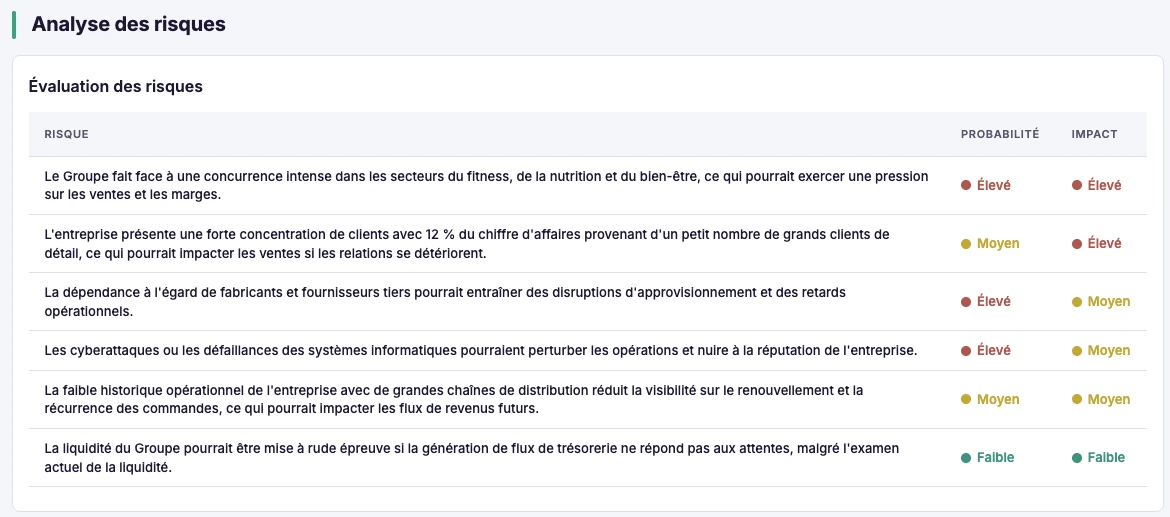
- D'abord, et de loin, la dépendance aux licences : une polémique ou un contrat non renouvelé, et c'est une partie du moteur qui s'arrête. La société elle-même classe ce risque comme « élevé », mais le prospectus ne précise ni la durée des contrats, ni le poids exact d'InShape dans les ventes.
- Ensuite, la grande distribution, formidable pour les volumes, mais où l'on négocie face à des acheteurs très puissants. Le prix de la whey, la protéine de lait, fluctue, et les équipements sont achetés en Asie, en dollars et en yuans. La concentration géographique reste forte, avec 97 % des ventes en France.
- Et en lisant les annexes, on découvre que l'usine et le siège sont loués à des sociétés immobilières en partie contrôlées par le PDG. Rien d'illégal, tout est déclaré, mais c'est le type de détail qu'un investisseur sérieux prend le temps de vérifier.
L'opération elle-même invite à la prudence : 86 % de l'argent de l'offre va aux vendeurs, le flottant ne dépassera pas 11 % du capital, et à la fin du lock-up, en octobre 2027, les fondateurs pourront de nouveau vendre. Avec une porte aussi étroite, ce moment pourrait peser sur le cours.
Conclusion : faut-il s'intéresser à l'IPO de N4 Group ?
N4 Group illustre un cas de figure que nous croisons rarement : une très belle entreprise, découverte avant même son premier jour de Bourse, avec tout ce que cela implique d'incertitudes.
Les chiffres parlent d'eux-mêmes : une croissance de 31 %, un bénéfice qui a plus que doublé, des marges qui progressent à tous les étages grâce à l'usine, un ROE proche de 47 %, plus de trésorerie que de dettes, et un prix d'introduction qui reste sous le prix maximal de nos hypothèses.
Mais les risques sont réels. Une partie du succès repose sur deux marques que N4 ne possède pas, la croissance va mécaniquement ralentir une fois l'effet grande surface passé, et l'opération profite d'abord à ceux qui vendent.
Pour un investisseur patient, la vraie question n'est donc pas la qualité de l'entreprise, mais la solidité de ses licences et le prix qu'il est prêt à payer. Certains préféreront participer dès l'introduction. D'autres attendront que l'euphorie des premiers jours retombe, ou les premiers résultats publiés après la cotation, pour vérifier que le plan 2027 tient.
Et vous, qu'en pensez-vous ? Une marque d'influenceur peut-elle constituer un avantage concurrentiel durable, ou est-ce un actif que N4 ne fait que louer ?
Sur IPO Arena, vous retrouvez la fiche complète de N4 Group et de chaque introduction en Bourse européenne suivie : calendrier, structure de l'offre, chiffres clés et risques issus du prospectus.
Cette analyse reflète une opinion personnelle et ne constitue pas un conseil en investissement. Elle est fournie à des fins éducatives et informatives : procédez à votre propre analyse avant toute décision, en tenant compte de votre situation et en sollicitant si besoin l'avis de conseillers professionnels. Les informations proviennent du prospectus et des déclarations de la direction de N4 Group ; bien que considérées comme fiables à la date de publication, leur exhaustivité et leur exactitude ne peuvent être garanties.
Questions fréquentes
Quand N4 Group est-elle cotée en Bourse ?
Les premières cotations de N4 Group démarrent le 26 octobre 2026 sur Euronext Growth à Paris, le compartiment de la Bourse dédié aux PME. Le prix d'introduction est fixé à 23,81 euros par action, soit une capitalisation d'environ 260 millions d'euros. La souscription était ouverte du 9 au 20 octobre.
N4 Group est-elle propriétaire de la marque InShape Nutrition ?
Non. N4 Group exploite InShape Nutrition et TSE Nutrition sous licence : elle développe, fabrique et vend les produits, et verse en échange des redevances à Tibo InShape et à Sissy Mua. Le groupe possède en revanche d'autres marques et le réseau de magasins FitnessBoutique. Cette dépendance aux licences est le principal risque du dossier.
Qui reçoit l'argent de l'introduction en Bourse de N4 Group ?
Sur environ 50 millions d'euros d'offre, seuls 7 millions correspondent à des actions nouvelles qui financent l'entreprise (usine de Voiron et développement international). Environ 43 millions proviennent d'actions existantes vendues par la holding de Stéphane Viscuso, par son frère Mathieu et par le directeur financier. Près de 86 % de l'argent de l'offre va donc aux actionnaires historiques.
Quel est le vrai PER de N4 Group au prix d'introduction ?
Autour de 23 à 24 fois les bénéfices. Le bénéfice par action de 2,06 euros affiché dans le prospectus a été calculé avant la division du nominal par deux du 30 septembre 2026 : il donnerait à tort un PER de 11,6. Avec le bon nombre d'actions, le bénéfice par action tourne autour de 1 euro.