Analyser une IPO
IPO trop chères : comment la valorisation pèse sur la performance à long terme
Par Rémi de Truchis de Varennes11 min de lecture
Sommaire
En moyenne, oui : plus une introduction en Bourse est valorisée cher par rapport à son chiffre d'affaires, plus ses trois années suivantes sont décevantes. Selon les statistiques de Jay R. Ritter (Université de Floride) sur 4 110 IPO américaines, les sociétés cotées à plus de 40 fois leur chiffre d'affaires ont fait en moyenne 58,5 points de moins que le marché sur trois ans, alors que les moins chères ont fait à peu près jeu égal avec lui. Cet article explique le ratio capitalisation / chiffre d'affaires, détaille ces chiffres et en tire des repères concrets pour juger une IPO.
Les IPO font-elles moins bien que le marché ?
Jay R. Ritter est l'un des chercheurs les plus cités sur les introductions en Bourse. Il publie et met à jour des statistiques sur plus de 9 000 IPO américaines réalisées depuis 1980. La version utilisée ici est datée du 5 octobre 2026, avec des rendements calculés jusqu'à fin 2025.
Le constat d'ensemble est connu. Sur 9 253 IPO de 1980 à 2024, un investisseur qui achète au premier cours de clôture et conserve ses titres trois ans gagne en moyenne 19,1 %, dividendes compris. Sur la même durée, le marché américain rapporte 39,6 %. L'écart, 20,5 points, équivaut à une sous-performance d'environ 5,5 % par an. C'est le phénomène que notre article sur la performance des IPO le premier jour évoque en conclusion : le bond initial est souvent suivi d'années plus difficiles.
Derrière cette moyenne, les écarts sont énormes. Sur la période 1975-2021, 38,5 % des IPO ont perdu plus de la moitié de leur valeur en trois ans, alors qu'une petite minorité a multiplié sa mise. Ritter découpe donc son échantillon selon plusieurs critères : taille, rentabilité, présence d'un fonds d'investissement, flottant. Et l'un des plus parlants est le prix payé, mesuré par le ratio capitalisation / chiffre d'affaires.
Point de culture : le ratio capitalisation / chiffre d'affaires
Le ratio capitalisation / chiffre d'affaires, appelé price-to-sales ratio (PSR ou P/S) en anglais, compare la valeur que la Bourse attribue à une entreprise à ses ventes annuelles.
Ratio P/S = capitalisation boursière / chiffre d'affaires annuel
Il se lit simplement : un ratio de 5 signifie que les investisseurs paient 5 euros pour chaque euro de chiffre d'affaires.
Comment le calculer pour une IPO ? Il faut multiplier le prix d'introduction par le nombre total d'actions après l'opération, actions nouvelles comprises, toutes catégories d'actions confondues. Ce sont ces conventions que retient Ritter. Le chiffre d'affaires est celui des douze derniers mois publiés dans le prospectus. Exemple fictif : une société qui réalise 200 millions d'euros de chiffre d'affaires et compte 50 millions d'actions après l'IPO, introduite à 20 euros, est valorisée 1 milliard d'euros, soit un ratio P/S de 5.
D'où vient-il ? Le ratio a été popularisé par l'investisseur américain Kenneth Fisher dans son livre Super Stocks, paru en 1984. Son intuition : les bénéfices d'une jeune société sont trop volatils pour servir de repère, alors que le chiffre d'affaires est plus stable et plus difficile à embellir.
Pourquoi est-il si utilisé pour les IPO ? Parce que beaucoup de sociétés qui s'introduisent en Bourse ne sont pas encore rentables. Le P/E (cours / bénéfice) est alors inutilisable, et le chiffre d'affaires reste la seule base de comparaison.
Ses limites :
- il ignore la rentabilité : un euro de ventes ne vaut pas la même chose dans un éditeur de logiciels qui garde l'essentiel de sa marge brute et dans un distributeur qui n'en garde que quelques centimes ;
- il ignore la dette : c'est pourquoi les analystes lui préfèrent souvent la valeur d'entreprise rapportée au chiffre d'affaires (VE/CA), qui intègre l'endettement net ;
- il n'a de sens qu'entre sociétés comparables : un ratio de 3 peut être cher pour un industriel et bon marché pour une société de logiciels en forte croissance.
Pour aller plus loin sur les autres multiples (P/E, VE/EBITDA, VE/CA) et la méthode des comparables, consultez notre guide sur la valorisation d'une introduction en Bourse.
Que montre l'étude sur les IPO les plus chères ?
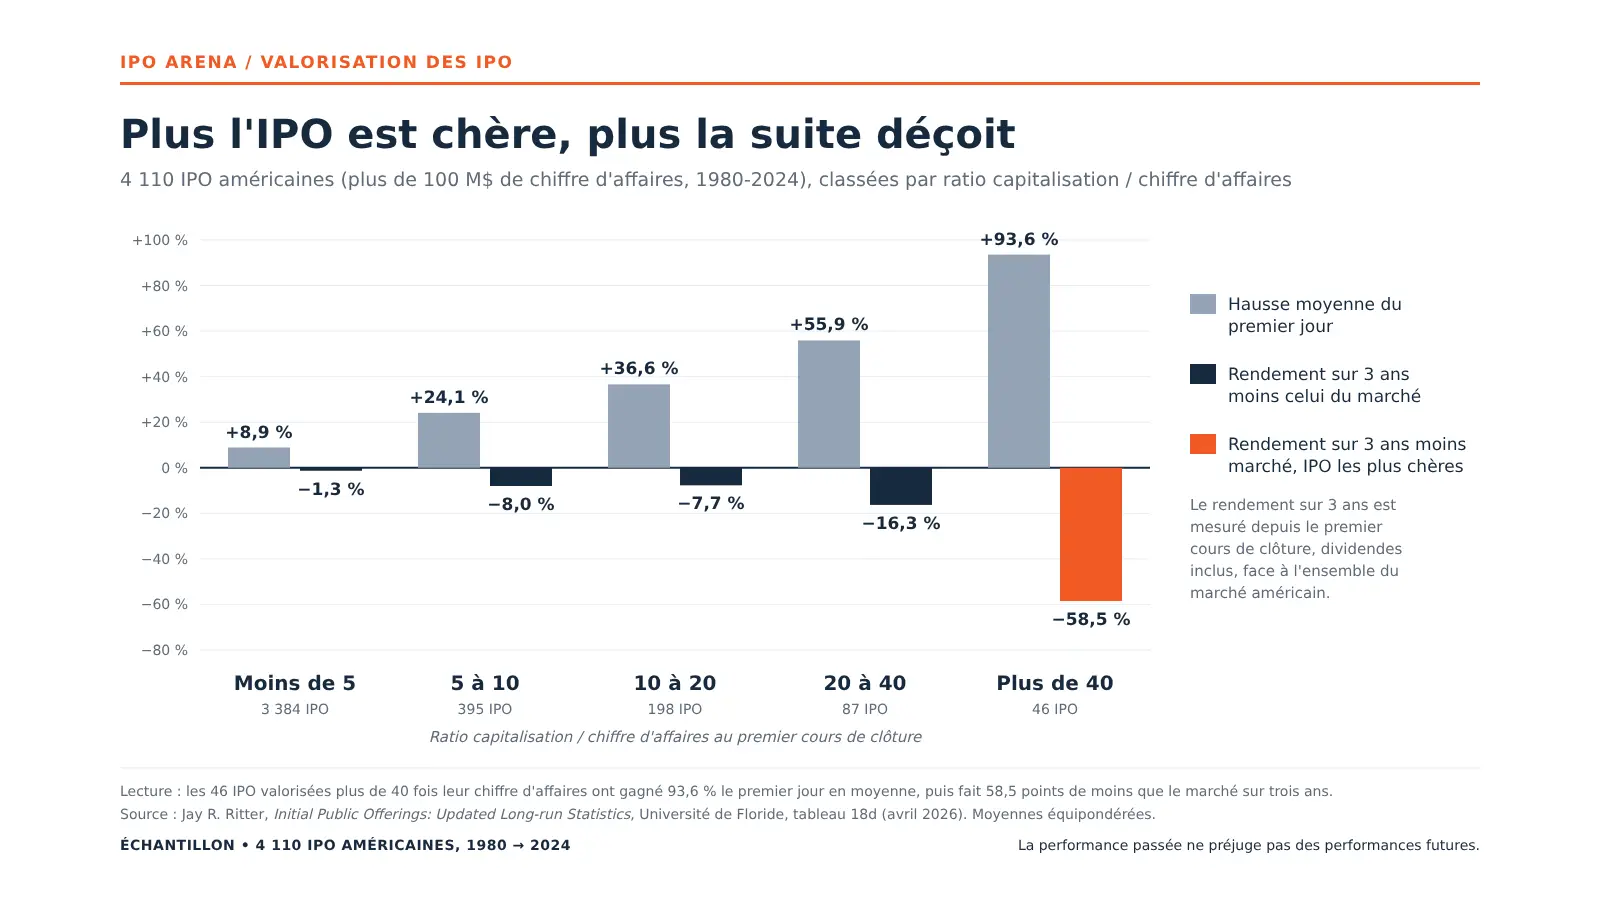
Pour mesurer l'effet de la valorisation, Ritter isole les 4 110 IPO de 1980 à 2024 réalisées par des sociétés affichant au moins 100 millions de dollars de chiffre d'affaires (en dollars de 2025). Ce filtre écarte les très jeunes sociétés, pour lesquelles le ratio P/S n'aurait guère de sens. Il classe ensuite ces IPO selon leur ratio P/S au premier cours de clôture.
| Ratio P/S au premier cours | Nombre d'IPO | Hausse du premier jour | Rendement sur 3 ans | Écart avec le marché |
|---|---|---|---|---|
| Moins de 5 | 3 384 | + 8,9 % | + 41,3 % | - 1,3 point |
| De 5 à 10 | 395 | + 24,1 % | + 20,7 % | - 8,0 points |
| De 10 à 20 | 198 | + 36,6 % | + 18,5 % | - 7,7 points |
| De 20 à 40 | 87 | + 55,9 % | + 2,9 % | - 16,3 points |
| Plus de 40 | 46 | + 93,6 % | - 44,8 % | - 58,5 points |
Rendement « acheter et conserver » sur trois ans à partir du premier cours de clôture, dividendes inclus. Écart = rendement des IPO moins celui de l'indice CRSP pondéré par les capitalisations. Source : Ritter, tableau 18d, panel A.
Trois enseignements ressortent :
- Les IPO raisonnablement valorisées font jeu égal avec le marché. Les 3 384 sociétés cotées à moins de 5 fois leur chiffre d'affaires, soit plus de 80 % de l'échantillon, gagnent 41,3 % en trois ans, à peine moins que l'indice. Face à des sociétés de même taille et de même profil de valorisation, elles font même 6,2 points de mieux.
- Plus le ratio monte, plus l'écart se creuse. Le retard sur le marché passe d'environ 1 point à 8 points, puis 16 points, avant de plonger.
- Au-delà de 40 fois le chiffre d'affaires, la chute est brutale. Les 46 IPO les plus chères perdent en moyenne 44,8 % de leur valeur en trois ans, alors que le marché progresse sur les mêmes périodes. Face à des sociétés comparables, l'écart atteint même 75,9 points.
Pourquoi les IPO les plus chères flambent-elles le premier jour ?
Le graphique montre un effet miroir saisissant : plus une IPO est chère, plus son premier jour est spectaculaire. Les sociétés valorisées plus de 40 fois leur chiffre d'affaires ont gagné 93,6 % en moyenne lors de leur première séance, contre 8,9 % pour les moins chères.
Ce n'est pas un hasard. Le ratio étant calculé au premier cours de clôture, une forte hausse le jour de la cotation fait mécaniquement grimper la valorisation. Mais surtout, ces dossiers attirent une demande exceptionnelle : récit de croissance, secteur à la mode, titres rares. L'enthousiasme du premier jour pousse alors le cours à un niveau que les résultats des années suivantes ne parviennent pas à justifier.
L'histoire des bulles le confirme. Pour les IPO de 1999 et 2000, en pleine euphorie Internet, la hausse moyenne du premier jour atteint 64,6 %, puis le rendement sur trois ans tombe à - 53,1 %. Même schéma plus récemment : les IPO de 2020 et 2021 ont gagné respectivement 41,6 % et 32,1 % le premier jour, avant de perdre 48,1 % et 49,1 % sur les trois années suivantes. Les périodes où le marché accepte de payer très cher sont aussi celles qui préparent les déceptions, un mécanisme que nous détaillons dans notre article sur la mauvaise réputation des méga-introductions.
Au début des années 2000, le patron de Sun Microsystems, Scott McNealy, résumait le problème dans une formule restée célèbre auprès des investisseurs : acheter une action à 10 fois le chiffre d'affaires revient à parier que l'entreprise reversera l'équivalent de la totalité de ses ventes pendant dix ans, sans coûts, sans impôts et sans investir, simplement pour rembourser le prix payé. À 40 fois, l'hypothèse devient intenable.
Et pour le souscripteur qui obtient des titres au prix d'introduction ?
Le tableau précédent mesure la performance d'un investisseur qui achète en Bourse, au premier cours de clôture. Ritter refait le calcul à partir du prix d'introduction, celui payé par les souscripteurs servis lors de l'IPO, avec un ratio P/S calculé lui aussi à ce prix.
| Ratio P/S au prix d'introduction | Nombre d'IPO | Rendement sur 3 ans | Écart avec le marché |
|---|---|---|---|
| Moins de 5 | 3 501 | + 54,2 % | + 12,0 points |
| De 5 à 10 | 377 | + 58,0 % | + 30,7 points |
| De 10 à 20 | 159 | + 26,3 % | + 6,1 points |
| De 20 à 40 | 59 | + 27,4 % | + 4,1 points |
| Plus de 40 | 14 | + 3,1 % | - 15,4 points |
Rendement sur trois ans à partir du prix d'introduction, gain du premier jour compris. Source : Ritter, tableau 18d, panel B.
Le souscripteur part avec un avantage : il empoche la hausse du premier jour. Les IPO valorisées jusqu'à 40 fois leur chiffre d'affaires battent donc le marché en moyenne, et la meilleure tranche est celle des valorisations modérées, entre 5 et 10 fois. Le lien n'est donc pas parfaitement linéaire. Mais les IPO les plus chères restent perdantes, même pour celui qui les a obtenues au prix d'introduction.
Ritter précise que sur les 14 IPO concernées, 12 ont fait moins bien que le marché sur trois ans pour un investisseur ayant acheté au premier cours. Les deux exceptions sont Mobileye (2014), spécialiste israélien des systèmes d'aide à la conduite, et Astera Labs (2024), fournisseur de puces de connectivité pour les centres de données. La néobanque brésilienne Nu Holdings (2021) a battu le marché, mais seulement pour les souscripteurs entrés au prix d'introduction. Une valorisation extrême ne condamne donc pas une société, mais elle laisse très peu de place à la déception.
À noter : ces souscripteurs sont rarement servis en totalité sur les dossiers les plus demandés. Plus une IPO est sursouscrite, plus la réduction des ordres est forte, et le particulier qui veut une position significative doit souvent compléter en Bourse, au prix du marché.
La valorisation n'est pas le seul critère
Les tableaux de Ritter montrent que d'autres caractéristiques pèsent aussi sur la performance des trois années suivant l'IPO, mesurée depuis le premier cours :
- la taille : les sociétés de moins de 10 millions de dollars de chiffre d'affaires font en moyenne 52,3 points de moins que le marché, contre 4,4 points pour celles qui dépassent 500 millions ;
- la rentabilité : les sociétés déficitaires au moment de l'IPO font 30,7 points de moins que le marché, contre 13,0 points pour les sociétés rentables ;
- le flottant : lorsque plus de 40 % du capital est mis sur le marché, le retard atteint 12,6 points, contre un quasi jeu égal entre 10 % et 30 %, comme l'explique notre article sur le flottant en Bourse.
Ces critères se combinent. Une société petite, déficitaire et valorisée à un multiple très élevé de ses ventes cumule les signaux défavorables observés dans les statistiques.
Comment utiliser le ratio P/S pour juger une IPO ?
Quelques repères pratiques, à adapter à chaque dossier :
- Calculez le ratio au prix d'offre, sur le nombre d'actions après l'opération. Le prospectus donne le nombre d'actions et le chiffre d'affaires, et la fourchette de prix permet d'obtenir une valorisation basse et haute.
- Comparez-le aux sociétés cotées du même secteur. Le chiffre absolu compte moins que l'écart avec les comparables. Une IPO deux fois plus chère que ses pairs doit avoir une croissance ou des marges nettement supérieures.
- Regardez la marge brute à côté. Un ratio élevé est plus défendable avec une marge brute de 70 % qu'avec une marge de 15 %.
- Méfiez-vous des dossiers qui s'envolent le premier jour. Acheter juste après une forte hausse revient à payer un multiple encore plus élevé que celui de l'introduction, et c'est précisément la situation où l'étude observe les pires performances.
- Gardez en tête qu'une moyenne n'est pas une prédiction. Certaines IPO très chères ont tenu leurs promesses. Mais statistiquement, le prix payé reste l'un des meilleurs indicateurs disponibles de la performance future.
Ces données portent sur le marché américain et des périodes passées. Les performances passées ne préjugent pas des performances futures, et toute IPO comporte un risque de perte en capital. Pour les autres points à vérifier avant de souscrire, reportez-vous à notre checklist pour analyser une introduction en Bourse. Sur IPO Arena, le ratio P/S figure dans l'analyse des introductions en Bourse européennes, et vous pouvez filtrer la liste des IPO ou créer une alerte selon ce critère.
Questions fréquentes
Qu'est-ce que le ratio capitalisation / chiffre d'affaires ?
C'est le rapport entre la capitalisation boursière d'une société et son chiffre d'affaires annuel, appelé price-to-sales ratio (P/S) en anglais. Un ratio de 5 signifie que la Bourse valorise l'entreprise 5 fois ses ventes annuelles. Il est très utilisé pour les IPO car beaucoup de sociétés qui s'introduisent en Bourse ne sont pas encore rentables, ce qui rend le P/E inutilisable.
Comment calculer le ratio P/S d'une introduction en Bourse ?
Multipliez le prix d'introduction par le nombre total d'actions après l'opération, actions nouvelles comprises, puis divisez par le chiffre d'affaires des douze derniers mois indiqué dans le prospectus. Par exemple, une société introduite à 20 euros avec 50 millions d'actions vaut 1 milliard d'euros : avec 200 millions de chiffre d'affaires, son ratio P/S est de 5.
À partir de quel ratio P/S une IPO est-elle chère ?
Il n'existe pas de seuil universel, car le ratio varie fortement selon les secteurs et les marges. Dans les statistiques de Jay R. Ritter sur les IPO américaines, les sociétés cotées à moins de 5 fois leur chiffre d'affaires ont fait à peu près jeu égal avec le marché sur trois ans, tandis que celles valorisées plus de 40 fois ont fait 58,5 points de moins. Le plus pertinent est de comparer le ratio à celui des sociétés cotées du même secteur.
Les IPO les plus chères sont-elles toujours de mauvais placements ?
Non, mais elles le sont en moyenne. Sur 14 IPO valorisées plus de 40 fois leur chiffre d'affaires au prix d'introduction, 12 ont fait moins bien que le marché sur trois ans pour un acheteur au premier cours. Mobileye et Astera Labs font partie des exceptions. Une valorisation élevée suppose une croissance exceptionnelle et laisse peu de marge en cas de déception.
Pourquoi les IPO chères montent-elles autant le premier jour ?
Elles attirent une demande très forte, souvent portée par un secteur à la mode et un récit de croissance, alors que le nombre de titres offerts est limité. Dans l'étude de Ritter, les IPO valorisées plus de 40 fois leur chiffre d'affaires ont gagné 93,6 % en moyenne le premier jour. Mais cet enthousiasme initial est suivi, en moyenne, d'une nette sous-performance les trois années suivantes.