Analyser une IPO
IPO d'Anthropic : une croissance qui écrase SpaceX, mais bâtie sur du sable mouvant ?
Par Rémi de Truchis de Varennes12 min de lecture
Sommaire
16,96 milliards de dollars de chiffre d'affaires en un seul trimestre, contre 1,38 milliard un an plus tôt : le prospectus définitif d'Anthropic, la société derrière l'assistant d'intelligence artificielle Claude, confirme une croissance sans précédent pour une entreprise de cette taille. La fourchette de prix est fixée entre 70 et 78 dollars par action et la cotation sur le Nasdaq, sous le symbole ANT, est attendue le 19 novembre 2026. Cet article détaille les chiffres du prospectus, les compare à ceux de SpaceX, la précédente méga-IPO de l'année, puis explique pourquoi cette croissance spectaculaire repose sur des fondations plus fragiles qu'il n'y paraît.
Cet article se concentre sur les chiffres du prospectus public. Pour le contexte de l'opération et l'historique des méga-introductions, lisez notre premier article sur l'introduction en Bourse d'Anthropic.
Les conditions de l'IPO d'Anthropic
Le prospectus amendé (S-1/A) déposé auprès de la SEC, le gendarme boursier américain, fixe les principales conditions de l'offre.
| Élément | Détail |
|---|---|
| Place de cotation | Nasdaq Global Select Market, symbole ANT |
| Fourchette de prix | 70 à 78 dollars par action |
| Actions offertes | 825 millions d'actions de classe A |
| dont actions nouvelles | 801,4 millions (97 %), l'argent va à Anthropic |
| dont actions cédées | 23,6 millions (3 %), vendues par des actionnaires existants |
| Montant brut de l'offre | 57,8 à 64,4 milliards de dollars |
| Placement privé simultané | Environ 26 milliards, souscrits par Google, NVIDIA, AMD, Microsoft, Broadcom, etc. |
| Actions en circulation après l'IPO | 13,09 milliards (toutes classes) |
| Capitalisation au prix d'IPO | 916 à 1 021 milliards de dollars, jusqu'à 1 400 milliards sur une base entièrement diluée |
| Date de cotation attendue | 19 novembre 2026, selon la presse |
Sources : prospectus S-1/A d'Anthropic, CNBC et Fortune (10 novembre 2026), calculs IPO Arena.
Deux points méritent d'être soulignés. D'abord, 97 % des titres offerts sont des actions nouvelles : l'essentiel de l'argent ira financer la société, et non des actionnaires qui sortent. C'est plutôt un bon signal, comme l'explique notre article sur les actions nouvelles et les actions cédées. Ensuite, les grands partenaires technologiques d'Anthropic (Google et NVIDIA pour environ 10 milliards chacun, AMD pour 2,5 milliards, Microsoft, Broadcom et Micron pour 1 milliard chacun, TSMC pour 500 millions) achèteront des actions au prix d'introduction, sans décote. Au total, Anthropic pourrait lever plus de 80 milliards de dollars, davantage que les quelque 75 milliards levés par SpaceX en juin.
Côté valorisation, attention aux chiffres qui circulent. Au milieu de la fourchette, la capitalisation calculée sur les actions en circulation après l'offre ressort autour de 970 milliards de dollars. La presse cite plutôt 1 400 milliards, un chiffre qui intègre toutes les actions susceptibles d'être créées (options, actions gratuites des salariés, conversions). On est en tout cas loin des 2 000 milliards évoqués en octobre.
Les chiffres du prospectus : une croissance jamais vue
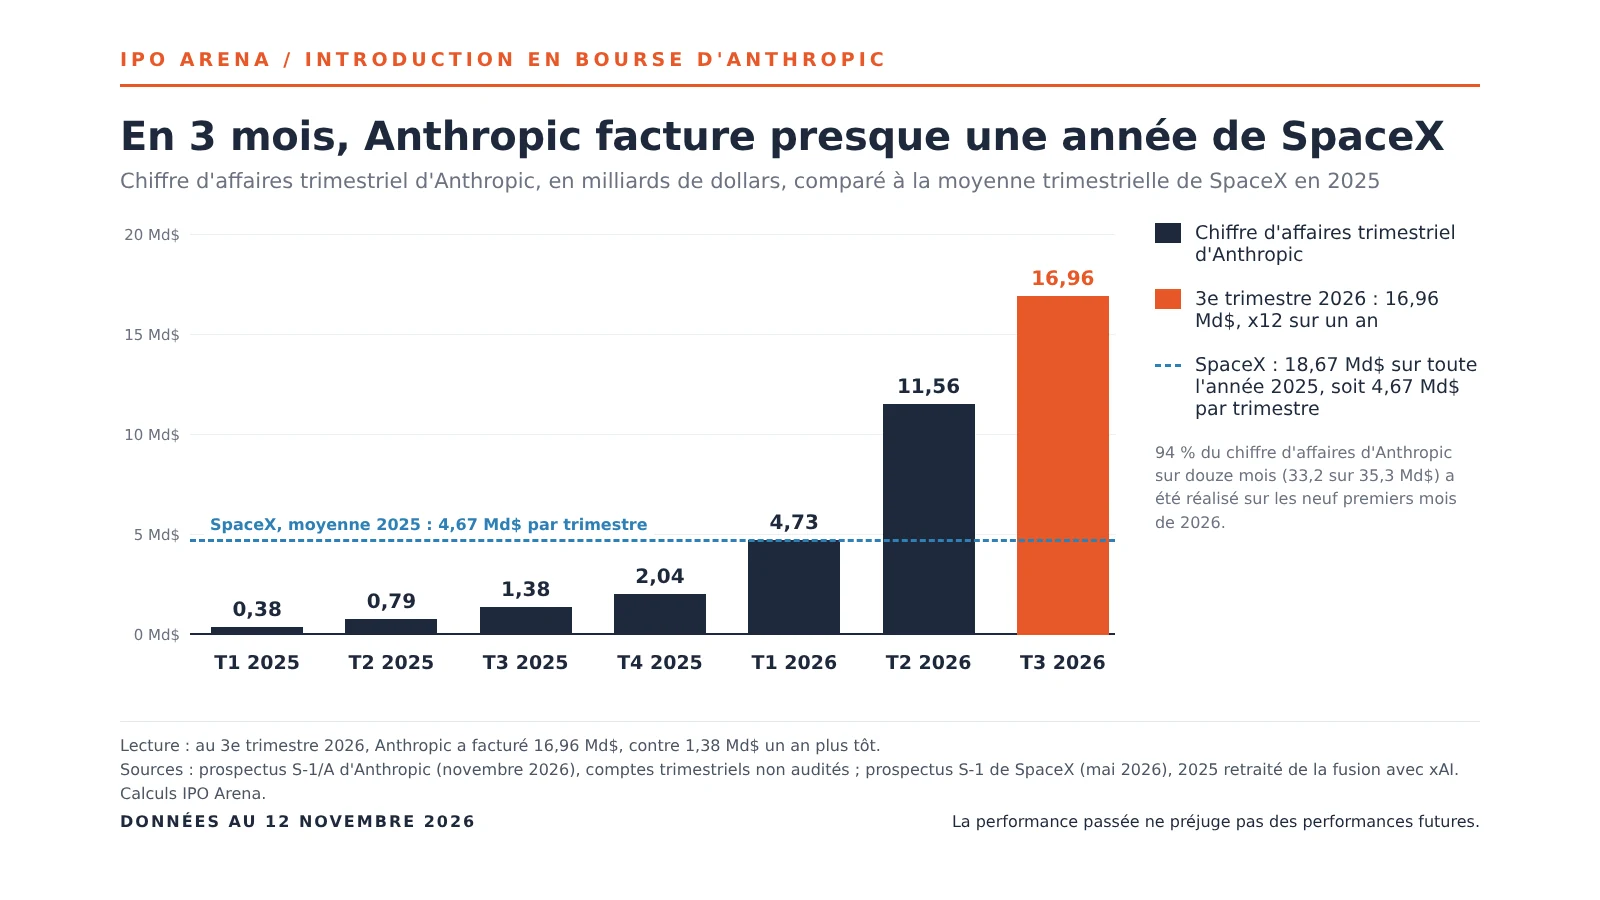
Le tableau trimestriel publié dans le prospectus montre l'ampleur du décollage.
| Indicateur (en milliards de dollars) | 2024 | 2025 | 9 mois 2025 | 9 mois 2026 |
|---|---|---|---|---|
| Chiffre d'affaires | 0,39 | 4,59 | 2,55 | 33,24 |
| Résultat opérationnel | -2,98 | -8,06 | -5,22 | -1,26 |
| Résultat net | -8,31 | -41,97 | -25,11 | -104,04 |
Source : prospectus S-1/A d'Anthropic. Le résultat opérationnel 2025 inclut 1,5 milliard de dollars pour le règlement de l'action collective « Bartz » sur les droits d'auteur.
Les chiffres clés à retenir :
- Un chiffre d'affaires multiplié par 12 en un an. Au troisième trimestre 2026, Anthropic a facturé 16,96 milliards de dollars, contre 1,38 milliard un an plus tôt, soit une hausse de 1 127 %. Sur les douze derniers mois, le chiffre d'affaires atteint 35,3 milliards.
- Un revenu annualisé de 81 milliards. Anthropic indique un « run-rate » d'environ 81 milliards de dollars au 31 octobre 2026, en hausse de 10 milliards en un mois. Cet indicateur extrapole sur un an les 28 derniers jours d'activité : il mesure la dynamique, pas un chiffre d'affaires réalisé.
- Des clients qui dépensent de plus en plus. Le nombre de clients générant plus de 100 000 dollars de chiffre d'affaires sur douze mois est passé de 950 à plus de 11 900 en un an. Le taux de rétention net du chiffre d'affaires atteint environ 900 % : en moyenne, les clients d'il y a un an dépensent neuf fois plus aujourd'hui.
- Une rentabilité opérationnelle qui se cherche. Anthropic a dégagé un bénéfice opérationnel de 974 millions au deuxième trimestre 2026 (marge de 8 %), avant de repasser en perte au troisième (-567 millions), quand les coûts de calcul ont bondi de 48 % à 58 % du chiffre d'affaires.
- Une perte nette massive, mais surtout comptable. Sur neuf mois, la perte nette de 104 milliards provient à 91 % de la réévaluation d'obligations convertibles et d'instruments de financement (94,3 milliards), sans sortie de trésorerie. Ces écritures sont mécaniques : plus la valorisation d'Anthropic monte, plus la perte comptable grossit. Les obligations convertibles concernées seront converties en actions lors de l'introduction en Bourse.
- Une trésorerie considérable. Anthropic disposait de 131,8 milliards de dollars de trésorerie et placements à court terme au 30 septembre 2026, et en aurait plus de 210 milliards après l'opération.
Anthropic et SpaceX : deux méga-IPO, deux profils opposés
SpaceX a ouvert la saison des méga-IPO en juin 2026. La comparaison avec Anthropic est instructive.
| Indicateur | SpaceX (juin 2026) | Anthropic (novembre 2026) |
|---|---|---|
| Prix d'introduction | 135 dollars | 70 à 78 dollars |
| Valorisation à l'IPO | Environ 1 770 milliards | 916 à 1 021 milliards (1 400 dilués) |
| Montant levé | Environ 75 milliards | 57,8 à 64,4 milliards, plus 26 milliards en placement privé |
| Dernier chiffre d'affaires annuel | 18,7 milliards (2025) | 35,3 milliards (douze mois à fin septembre 2026) |
| Croissance annuelle | +33 % (2025) | x12 (3e trimestre 2026 sur un an) |
| Capitalisation / chiffre d'affaires | Environ 95 fois | 26 à 29 fois (40 fois sur la base diluée) |
Sources : prospectus de SpaceX et d'Anthropic, Fortune, CNBC, calculs IPO Arena. Les chiffres 2025 de SpaceX sont retraités de la fusion avec xAI.
Le contraste est saisissant. En un seul trimestre, Anthropic facture presque autant que SpaceX en une année entière (16,96 milliards contre 18,7). Et alors que SpaceX croît d'environ un tiers par an, Anthropic multiplie ses ventes par douze. Rapportée au chiffre d'affaires, la valorisation d'Anthropic paraît donc bien plus raisonnable que celle de SpaceX : environ 27 fois les ventes des douze derniers mois au milieu de la fourchette, contre près de 95 fois pour SpaceX lors de son introduction.
Ce ratio, appelé P/S, est celui que suivent les études de Jay R. Ritter sur la performance à long terme des IPO : au-delà de 40 fois le chiffre d'affaires, les sociétés américaines ont fait en moyenne bien moins bien que le marché sur trois ans. Anthropic se situe sous ce seuil sur la base des actions en circulation, et pile dessus sur la base diluée. Le détail figure dans notre article sur la valorisation des IPO et leur performance à long terme.
Mais la comparaison s'arrête là, car les deux entreprises ne vendent pas du tout la même chose. SpaceX s'appuie sur des actifs physiques difficiles à copier : des fusées réutilisables, une constellation de milliers de satellites Starlink, des contrats publics de long terme. Un concurrent qui voudrait la rattraper aurait besoin de dizaines de milliards et de nombreuses années. La croissance d'Anthropic, elle, repose sur un actif beaucoup plus volatil : avoir le meilleur modèle d'IA du moment.
Pourquoi cette croissance est-elle fragile ?
Un succès qui a moins d'un an
Le décollage d'Anthropic est très récent. Sur les 35,3 milliards de dollars de chiffre d'affaires des douze derniers mois, 33,2 milliards, soit 94 %, ont été réalisés au cours des neuf premiers mois de 2026. Fin 2025, la société facturait encore 2 milliards par trimestre.
Ce décollage coïncide avec une nouvelle génération de modèles. Le prospectus cite les lancements de Mythos 5, Fable 5 et Opus 5 au cours de 2026, puis d'Opus 5.5 en septembre 2026, vers lequel « de nombreux clients ont migré » depuis. Autrement dit, l'adéquation entre le produit et son marché, ce que les anglo-saxons appellent le product-market fit, repose sur des modèles qui ont pour la plupart moins de douze mois, et pour le plus avancé, à peine deux mois. C'est une base très courte pour extrapoler une trajectoire sur dix ans.
Changer de fournisseur ne coûte presque rien
Dans la plupart des logiciels d'entreprise, quitter un fournisseur est long et coûteux : migration des données, formation des équipes, contrats pluriannuels. Avec les modèles d'IA, c'est beaucoup plus simple. Une entreprise qui appelle Claude via une interface de programmation (API) peut souvent basculer vers un modèle concurrent en modifiant quelques lignes de configuration, et les grandes plateformes de cloud proposent les modèles de plusieurs fournisseurs côte à côte.
Le prospectus le reconnaît lui-même dans ses facteurs de risque :
- 83 % du chiffre d'affaires 2025 est facturé à la consommation, et non sous forme d'abonnements de long terme ;
- les cinq premiers clients pèsent environ 25 % du chiffre d'affaires sur neuf mois, et beaucoup de grands clients « ne sont pas soumis à des contrats de long terme » et peuvent « réduire ou, dans certains cas, cesser leurs dépenses à tout moment et pour n'importe quelle raison » ;
- même une légère dégradation des performances ou une hausse du temps de réponse « pourrait conduire les clients à réduire leur usage ou à passer chez des concurrents ».
La migration rapide vers Opus 5.5 illustre ce mécanisme : les clients adoptent en quelques semaines le meilleur modèle disponible. Aujourd'hui, ce mouvement profite à Anthropic. Demain, il pourrait profiter à un concurrent.
Un nouveau gagnant peut rafler la mise
L'histoire récente de l'IA générative montre que la position de leader peut s'inverser vite. En 2023, selon le fonds Menlo Ventures, OpenAI captait environ la moitié des dépenses des entreprises en modèles d'IA, contre 12 % pour Anthropic. Mi-2025, Anthropic était passée devant. Le même retournement peut se produire dans l'autre sens, au profit d'OpenAI, de Google, ou d'un acteur encore inconnu.
Anthropic cite d'ailleurs Google et OpenAI comme concurrents directs et souligne que beaucoup d'entre eux disposent de « ressources financières, techniques et marketing nettement supérieures » et d'un meilleur accès à la puissance de calcul. Or chaque génération de modèles coûte plus cher à entraîner. Anthropic a signé pour environ 900 milliards de dollars d'engagements, presque entièrement liés au calcul et aux infrastructures, dont 70,7 milliards à payer dans les douze mois suivant le 30 septembre 2026. Le prospectus prévient que pour les honorer, la société doit faire croître très vite son chiffre d'affaires, alors que celui-ci est « principalement facturé à la consommation ».
C'est tout le paradoxe de ce dossier : un fort potentiel à court terme, mais un risque élevé de décrochage à moyen et long terme. Pour justifier sa valorisation dans cinq ans, Anthropic doit non seulement conserver son avance technologique à chaque nouvelle génération de modèles, mais aussi transformer des clients volatils en clients captifs, par exemple via ses applications comme Claude Code, plus difficiles à remplacer qu'un simple accès à un modèle.
Un « pop » au premier jour de cotation est-il probable ?
Plusieurs éléments plaident pour une première séance dynamique :
- la demande est là : selon des sources citées par CNBC, le carnet d'ordres était déjà couvert dans la fourchette de prix dès le lancement de l'offre ;
- le prix paraît modéré au regard de la croissance, avec un ratio capitalisation / chiffre d'affaires trois fois plus faible que celui de SpaceX ;
- les vendeurs sont rares : 97 % d'actions nouvelles, et des partenaires industriels qui achètent au même prix que le marché ;
- la hausse du premier jour est la norme : selon les statistiques de Jay R. Ritter, les IPO américaines ont gagné en moyenne 18,4 % lors de leur première séance entre 2001 et 2024, comme l'explique notre article sur la performance des IPO au premier jour. SpaceX a fait +19 %.
À l'inverse, la taille de l'offre est gigantesque, et l'opération intervient en pleine baisse des valeurs liées à l'IA, selon Fortune. Surtout, le parcours de SpaceX montre qu'un beau premier jour ne garantit rien :
| Date | Cours de SpaceX | Écart avec le prix d'IPO (135 $) |
|---|---|---|
| 12 juin 2026 | 161 dollars (clôture) | +19 % |
| 16 juin 2026 | 225,64 dollars (plus haut) | +67 % |
| Début août 2026 | 104,83 dollars (plus bas) | -22 % |
| 11 novembre 2026 | Environ 140 dollars | +4 % |
Sources : Fortune, CNBC, Investing.com, The Motley Fool.
En cinq mois, l'action SpaceX est passée d'un gain de 67 % à une perte de 22 %, avant de revenir près de son prix d'introduction. La première levée des engagements de conservation (lock-up), qui a libéré des actions détenues par les anciens actionnaires, a coïncidé avec le point bas. Chez Anthropic, la plupart des actionnaires existants sont bloqués 180 jours, et jusqu'à 365 jours pour les cofondateurs et les principaux actionnaires : le fonctionnement est détaillé dans notre article sur le lock-up en Bourse.
Peut-on investir dans l'IPO d'Anthropic depuis la France ?
Comme pour toute IPO américaine, l'essentiel des titres est alloué aux investisseurs institutionnels, et l'accès au prix d'introduction depuis la France dépend de votre courtier. Le plus probable, pour un particulier, est d'acheter l'action après sa cotation, via un compte-titres donnant accès au Nasdaq, au prix du marché. Les actions Anthropic ne sont pas éligibles au PEA, la société étant américaine.
Les performances passées ne préjugent pas des performances futures, et toute IPO comporte un risque de perte en capital. Cet article ne constitue pas un conseil en investissement.
Ce qu'il faut retenir
L'IPO d'Anthropic coche toutes les cases d'une opération spectaculaire : une croissance que même SpaceX ne peut approcher, un prix qui paraît raisonnable au regard de cette croissance, une demande déjà au rendez-vous. Le potentiel à court terme, y compris un « pop » au premier jour, est réel.
Mais cette croissance repose sur une avance technologique qui se rejoue à chaque génération de modèles, dans un secteur où les clients changent de fournisseur en quelques semaines. C'est la différence fondamentale avec SpaceX : on ne copie pas une constellation de satellites en un an, alors qu'un meilleur modèle d'IA peut apparaître à tout moment. Sur IPO Arena, l'introduction d'Anthropic figure au calendrier, avec l'analyse de son prospectus et ses ratios de valorisation, et vous pouvez pronostiquer sa performance au premier jour face aux autres membres.
Questions fréquentes
Quel est le prix d'introduction de l'action Anthropic ?
Le prospectus fixe une fourchette de 70 à 78 dollars par action. Le prix définitif sera fixé à l'issue de la construction du livre d'ordres, la veille de la première cotation, attendue selon la presse le 19 novembre 2026 sur le Nasdaq, sous le symbole ANT.
Quel est le chiffre d'affaires d'Anthropic ?
Selon son prospectus, Anthropic a réalisé 33,2 milliards de dollars de chiffre d'affaires sur les neuf premiers mois de 2026, contre 2,5 milliards un an plus tôt, dont 16,96 milliards au seul troisième trimestre. Sur douze mois glissants, il atteint 35,3 milliards. Le chiffre d'affaires 2025 s'élevait à 4,6 milliards.
Anthropic est-elle rentable ?
Pas encore de façon durable. Anthropic a dégagé un bénéfice opérationnel au deuxième trimestre 2026, avant de repasser en perte opérationnelle au troisième en raison de la hausse des coûts de calcul. Sa perte nette de 104 milliards sur neuf mois est surtout comptable, liée à la réévaluation d'instruments de financement convertibles.
Anthropic vaut-elle plus que SpaceX ?
Non, au prix d'introduction. Anthropic serait valorisée entre 916 et 1 021 milliards de dollars sur la base des actions en circulation, et jusqu'à 1 400 milliards sur une base entièrement diluée, contre environ 1 770 milliards pour SpaceX lors de son IPO de juin 2026. Mais Anthropic réalise près de deux fois plus de chiffre d'affaires et croît bien plus vite.
Quels sont les principaux risques de l'action Anthropic ?
Le principal risque est concurrentiel : la croissance d'Anthropic repose sur des modèles lancés pour la plupart en 2026, dans un marché où les clients peuvent changer de fournisseur facilement et où beaucoup de grands clients n'ont pas de contrat de long terme. S'y ajoutent environ 900 milliards de dollars d'engagements, surtout en capacités de calcul, une concentration des clients (25 % du chiffre d'affaires pour les cinq premiers) et la volatilité habituelle des méga-IPO après leur premier jour.