Marché des IPO
Les IPO ont mauvaise réputation : la faute aux méga-introductions américaines ?
Par Rémi de Truchis de Varennes8 min de lecture
Sommaire
« Les introductions en Bourse, c'est fait pour les vendeurs. » La réputation des IPO s'est construite sur quelques opérations géantes, surtout américaines, très médiatisées et souvent décevantes pour ceux qui ont acheté. Mais ces méga-introductions ne résument pas le marché. En 2024, selon le London Stock Exchange, les sociétés introduites sur l'AIM, le marché de croissance de Londres, ont gagné 46,7 % en moyenne jusqu'à la fin de l'année, quand celles du Nasdaq perdaient 13,4 %. Cet article explique d'où vient cette mauvaise réputation, pourquoi elle colle surtout aux très grandes opérations et pourquoi les petits marchés racontent une autre histoire.
D'où vient la mauvaise réputation des IPO ?
Quand on pense « introduction en Bourse », on pense rarement à un éditeur de logiciels valorisé 20 millions d'euros. On pense aux opérations qui font la une : des réseaux sociaux, des plateformes de VTC ou de livraison, valorisées des dizaines de milliards au premier jour de cotation.
Ces dossiers ont marqué les esprits, et pas toujours en bien. Introduit en mai 2012 à 38 dollars, Facebook a perdu environ la moitié de sa valeur dans les mois qui ont suivi. Uber a terminé sa première séance de mai 2019 sous son prix d'introduction. À Londres, Deliveroo, introduit en 2021 avec une capitalisation de plus de 8 milliards de livres, a chuté dès son premier jour de cotation.
Ces exemples ont nourri une idée simple : l'introduction en Bourse serait le moment où les initiés vendent cher à un public qui achète l'histoire. Cette méfiance n'est pas sans fondement. Mais elle repose sur une poignée d'opérations géantes qui ne représentent qu'une petite partie des introductions en Bourse.
Pourquoi les méga-IPO font-elles surtout le bonheur des vendeurs ?
Dans une très grande introduction, les actions proposées au public sont souvent, pour une large part, des actions cédées par les actionnaires existants : fonds de private equity, fonds de capital-risque, fondateurs qui encaissent. L'argent ne va alors pas à l'entreprise, mais aux vendeurs. La distinction est expliquée dans notre article sur les actions nouvelles et les actions cédées.
Un fonds qui sort à l'occasion d'une IPO a un objectif légitime et parfaitement logique : obtenir le meilleur prix possible. Il a souvent déjà étudié les autres options de sortie, comme la vente à un industriel ou à un autre fonds. S'il choisit la Bourse, c'est fréquemment parce que c'est l'option la plus rémunératrice pour lui. Rien de répréhensible, mais l'acheteur doit en avoir conscience : en face, le vendeur connaît l'entreprise bien mieux que lui.
S'ajoute un effet de taille. Une société déjà valorisée plusieurs dizaines de milliards doit encore multiplier sa taille pour offrir une forte performance à ses nouveaux actionnaires. Un gérant de small caps britanniques résume l'idée d'une formule : « les éléphants ne galopent pas ».
Enfin, la médiatisation pousse les prix. Quand tout le monde parle d'une opération, la demande gonfle, le prix d'introduction monte dans le haut de la fourchette, et la marge de sécurité de l'acheteur fond. C'est le mécanisme décrit dans notre article sur la valorisation d'une introduction en Bourse.
Ce que montrent les chiffres de 2024
Le London Stock Exchange publie chaque trimestre un point sur les marchés actions. Son édition du quatrième trimestre 2024 compare la performance moyenne des sociétés introduites en 2024, entre leur introduction et la fin de l'année, sur quatre marchés.
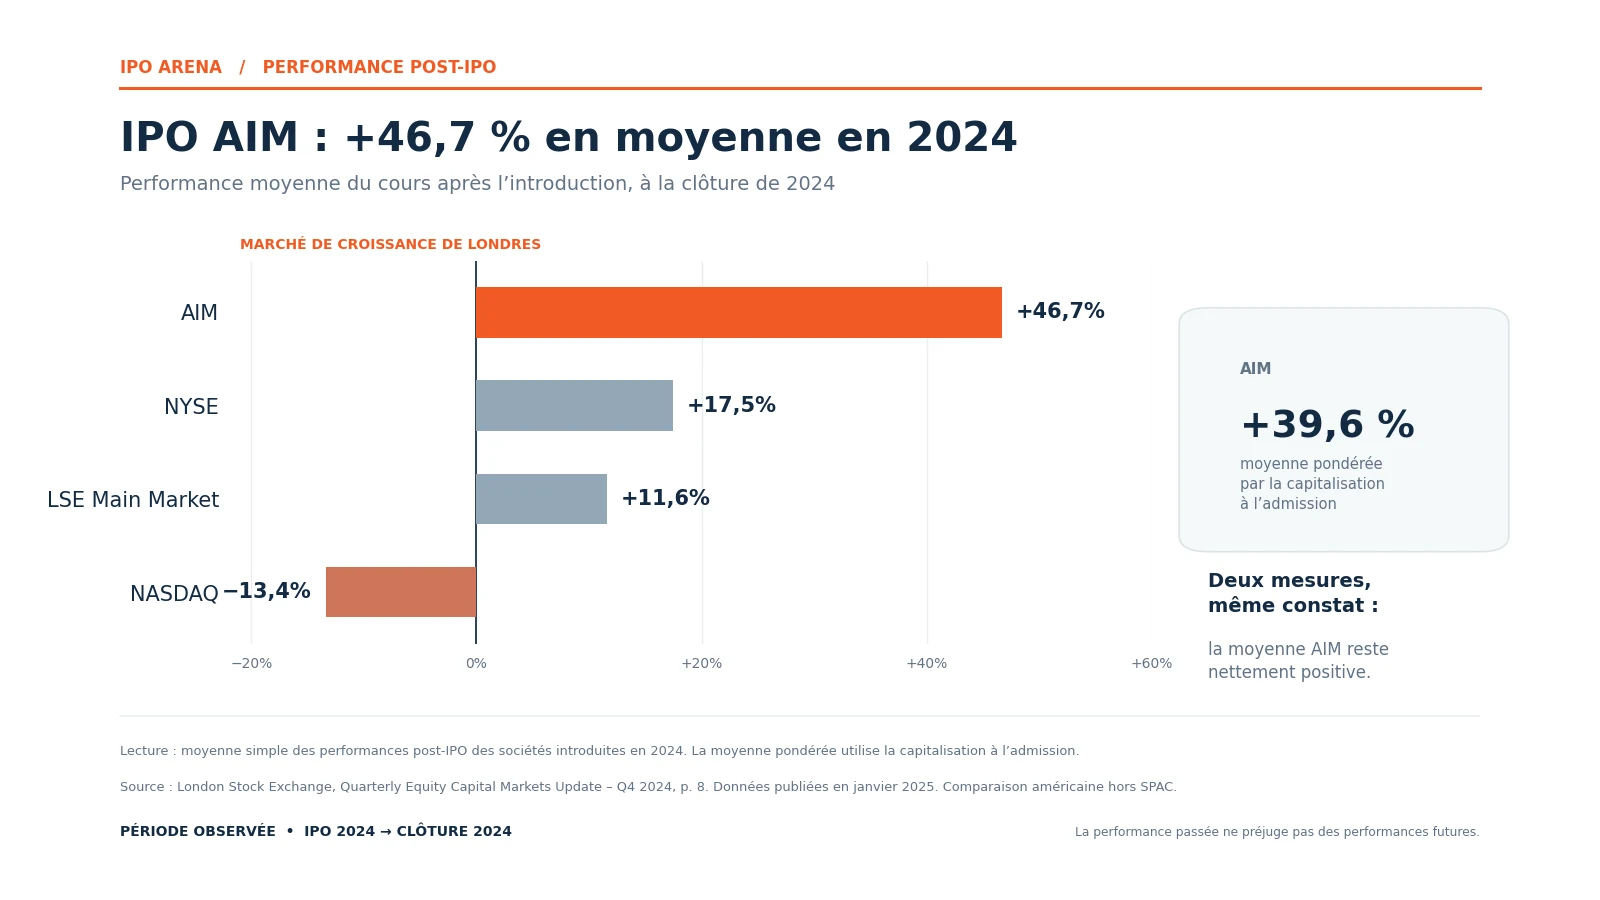
| Marché | Performance moyenne des IPO de 2024 |
|---|---|
| AIM (marché de croissance) | + 46,7 % |
| NYSE | + 17,5 % |
| LSE Main Market | + 11,6 % |
| Nasdaq (hors SPAC) | - 13,4 % |
Le constat tient aussi quand on pondère par la taille : en pondérant chaque société par sa capitalisation au moment de l'admission, la moyenne de l'AIM reste à + 39,6 %. La performance n'est donc pas seulement le fait de deux ou trois micro-valeurs qui auraient explosé.
Le marché le plus médiatisé, le Nasdaq, terre d'élection des grandes introductions technologiques, est le seul des quatre à afficher une performance moyenne négative pour ses IPO de l'année.
Une tendance qui ne date pas de 2024
Une année isolée peut tromper. Mais d'autres données vont dans le même sens.
Dans un guide destiné aux entrepreneurs publié en 2018, le London Stock Exchange indiquait que les sociétés nouvellement introduites sur l'AIM avaient progressé de 62 % (performance pondérée par la capitalisation) entre septembre 2014 et septembre 2017. Sur la même période, les valeurs du FTSE 100, les plus grandes capitalisations britanniques, n'avaient gagné que 8 % en moyenne.
Une étude du gérant Whitman Asset Management sur environ 400 introductions à Londres entre 2013 et 2024 aboutit à une conclusion proche. Les 27 IPO qui ont plus que triplé la mise étaient pour la plupart de petites sociétés, dirigées par leur fondateur et sans fonds vendeur. Les six pires étaient toutes des grandes capitalisations, et cinq avaient un fonds de private equity ou de capital-risque au capital. Aston Martin Lagonda, introduite pour 4,5 milliards de livres, a perdu 92 %. Nous détaillons ces résultats dans notre article sur le profil des meilleures IPO à long terme.
Pourquoi les petits marchés peuvent mieux réussir
Une introduction pour financer la croissance
Sur un marché de croissance comme l'AIM, à Londres, ou Euronext Growth, à Paris, l'introduction sert plus souvent à lever des fonds pour l'entreprise qu'à organiser la sortie d'un fonds. Les fondateurs restent en général largement au capital.
Les témoignages recueillis par le London Stock Exchange auprès de dirigeants passés par l'AIM le disent clairement. « Notre IPO est une entrée, pas une sortie », explique le cofondateur de Blue Prism, qui préférait la Bourse aux offres de fonds pourtant mieux disantes. « L'AIM n'est pas le bon endroit si vous cherchez seulement une sortie », ajoute le cofondateur de Fever-Tree.
Des parcours qui partent de très bas
Plus une société est petite au départ, plus elle peut grandir. Blue Prism, introduite en mars 2016 à 78 pence, cotait près de 10 livres dix-huit mois plus tard. Smart Metering Systems est passée de 60 pence lors de son introduction en 2011 à 650 pence à la mi-2017. Ces trajectoires sont exceptionnelles et choisies après coup, mais elles illustrent un potentiel que les géants cotés pour des dizaines de milliards n'ont plus.
Un prix plus raisonnable
Les petites introductions attirent moins la foule. Le prix d'entrée y est donc moins souvent gonflé par l'enthousiasme médiatique, ce qui laisse de la place à une réévaluation si l'entreprise tient ses promesses. C'est l'un des points communs relevés chez les meilleures IPO londoniennes : la plupart étaient introduites à moins de 20 fois leurs bénéfices.
Les petits marchés ne sont pas pour autant sans risque
Il serait aussi trompeur de conclure que « les petites IPO, c'est mieux » que de croire que « les IPO, c'est fait pour les vendeurs ». Plusieurs limites s'imposent :
- Des moyennes, pas des promesses. Derrière + 46,7 % en moyenne, il y a des sociétés qui ont doublé et d'autres qui ont baissé. Une moyenne ne dit rien de l'opération à laquelle vous souscrirez.
- Des échantillons réduits. Peu de sociétés se sont introduites sur l'AIM en 2024, et la période observée va seulement de l'introduction à la fin de l'année.
- Une source intéressée. Les chiffres viennent du London Stock Exchange, qui a intérêt à promouvoir ses marchés. Ils restent publics et vérifiables, mais méritent d'être recoupés.
- Une liquidité plus faible. Une petite valeur peut s'échanger en faibles volumes : il peut être difficile de vendre vite, ou au prix souhaité.
- Une volatilité plus forte, à la hausse comme à la baisse, et un suivi par les analystes plus rare.
Ces caractéristiques sont détaillées dans notre article sur les small caps en introduction en Bourse. Les performances passées ne préjugent pas des performances futures, et toute IPO comporte un risque de perte en capital.
Ce qu'il faut retenir pour un investisseur particulier
La bonne question n'est pas « faut-il éviter les IPO ? », mais « quelles IPO méritent votre attention ? ». Quelques réflexes aident à trier :
- Regarder qui vend. Une offre composée surtout d'actions nouvelles finance l'entreprise ; une offre faite surtout d'actions cédées par un fonds mérite plus de prudence.
- Regarder la taille. Une société déjà géante doit encore beaucoup grandir pour rapporter ; une petite société peut grandir plus vite, avec plus de risques.
- Regarder le prix, et non la notoriété. Une marque connue ne dit rien de la valorisation.
- Se méfier de la foule. Plus une opération est médiatisée, plus il faut vérifier que le prix ne la paie pas d'avance.
En France, le pendant de l'AIM est Euronext Growth, présenté dans notre article sur Euronext Growth et Euronext Paris. C'est là que se concentrent beaucoup de petites introductions, souvent peu couvertes par la presse. Sur IPO Arena, vous retrouvez le calendrier de ces opérations européennes avec leurs données clés, pour les repérer avant leur première cotation et vous faire votre propre avis. Pour structurer cette analyse, appuyez-vous sur notre checklist pour analyser une introduction en Bourse.
Questions fréquentes
Pourquoi les IPO ont-elles mauvaise réputation ?
Leur réputation s'est surtout construite sur quelques méga-introductions très médiatisées, comme Facebook en 2012 ou Uber en 2019, qui ont déçu leurs acheteurs. Dans ces opérations, une large part des actions est souvent vendue par des fonds qui cherchent le meilleur prix, et la médiatisation tire la valorisation vers le haut. Ces dossiers ne représentent pourtant qu'une petite partie des introductions en Bourse.
Les IPO de petites sociétés performent-elles mieux ?
Plusieurs données récentes vont dans ce sens. Selon le London Stock Exchange, les IPO de 2024 sur l'AIM, le marché de croissance de Londres, ont gagné 46,7 % en moyenne jusqu'à la fin de l'année, contre une baisse de 13,4 % pour celles du Nasdaq. Ce sont toutefois des moyennes sur des échantillons limités, qui ne garantissent rien pour une opération donnée.
Qu'est-ce que l'AIM ?
L'AIM (Alternative Investment Market) est le marché de croissance du London Stock Exchange, lancé en 1995 pour les petites et moyennes entreprises en croissance. Ses règles d'admission sont plus légères que celles du marché principal. En France, l'équivalent le plus proche est Euronext Growth.
Faut-il éviter les IPO soutenues par des fonds ?
Pas systématiquement, mais il faut redoubler de vigilance. Un fonds qui vend lors de l'introduction cherche logiquement le meilleur prix, ce qui peut limiter le potentiel pour les acheteurs. Regardez la part d'actions cédées dans l'offre, ce que le fonds conserve et la durée de son engagement de conservation.
Une IPO très médiatisée est-elle une bonne affaire ?
Pas forcément. Une forte médiatisation attire la demande et pousse souvent le prix d'introduction vers le haut de la fourchette, ce qui réduit la marge de sécurité de l'acheteur. La notoriété d'une marque ne dit rien de la valorisation proposée : c'est elle qu'il faut analyser.